 Chokladkakor
 Dragéer
 Tårtor & Muffins
 Godis & gummigodis
 Kakor
 Dessertsåser
 Rån
 Pålägg
 Müslistänger
 Gåvor med gott samvete
 Rea & kampanjer

Hur stor är marknaden för sockerfri konfektyr 2026?
Den globala marknaden för sockerfri konfektyr värderas till cirka 2,45 miljarder USD år 2024, med en årlig tillväxttakt (CAGR) på 4,2 % till 5,4 %, och prognosen är att den når mellan 3,16 miljarder USD och 4,13 miljarder USD fram till 2030–2034. Nyckeltal i korthet:
- ✓Marknadsvärde (2024): 2,45 miljarder USD enligt alla större forskningsuppskattningar
- ✓Delmarknad för sockerfri choklad (2026): 3,15 miljarder USD till 3,33 miljarder USD, med en årlig tillväxttakt på 5,6 %
- ✓Snabbast växande segment: Premium sockerfri choklad med en årlig tillväxttakt på 9,6 % fram till 2033
- ✓Största regionala marknad: Nordamerika med cirka 38 till 40 % av den globala marknadsandelen
- ✓Snabbast växande region: Asien-Stillahavsområdet med en årlig tillväxttakt på 8,73 % fram till 2030
- ✓Ledande produktkategori: Chokladkonfektyr med 44,7 % av marknadsandelen
- >✓Primär tillväxtdrivare: 830 miljoner människor världen över som lever med diabetes, samt sockerskatter i 54+ länder
Något betydande har förändrats i konfektyrhyllan under de senaste fem åren. Sockerfria chokladsorter, gummigodis, kakor och kex har gått från en nischad kategori för medicinska dieter till ett livsstilsval för den breda massan. Och siffrorna som ligger bakom denna förändring är övertygande.
År 2026 är den globala marknaden för sockerfri konfektyr en mångmiljardindustri som växer i ungefär dubbelt så hög takt som konventionell konfektyr. Med över 830 miljoner människor världen över som lever med diabetes, regeringar i mer än 54 länder som infört sockerskatt, och miljontals fler konsumenter som frivilligt drar ner på socker, har efterfrågan på goda sötsaker utan "sockerstraff" aldrig varit starkare.
Denna guide samlar den mest omfattande uppsättningen statistik för sockerfri konfektyr som finns tillgänglig 2026, tolkar vad datan innebär för både konsumenter och inköpare, och förklarar varför denna kategori är en av de mest betydande tillväxthistorierna inom den globala livsmedelsindustrin just nu.
Hälsomedvetna shoppare, återförsäljare som utvärderar kategoristrategier, B2B-inköpare som bedömer leverantörer, och alla som är nyfikna på vart godisbranschen är på väg, kommer att hitta siffrorna här.
Innehåll
- Vad är marknaden för sockerfri konfektyr?
- Marknadsstorlek i korthet: En ögonblicksbild för 2026
- Viktiga tillväxtdrivare 2026
- Marknadssegmentering: Vilka produkter växer snabbast?
- Regional marknadsfördelning
- Vem köper sockerfri konfektyr?
- Sötningsmedel jämförda: Vad finns i din sockerfria choklad?
- Sockerfri kontra traditionell konfektyr
- Utmaningar och hinder
- Möjligheter för återförsäljare och B2B-inköpare
- Hur Diablo Sugar Free passar in på denna marknad
- Vanliga frågor
Vad är marknaden för sockerfri konfektyr?
Marknaden för sockerfri konfektyr omfattar allt godis, choklad, godisbitar, gummigodis, hårda karameller, pastiller, kakor och relaterade produkter som tillverkas utan traditionellt tillsatt socker. Istället för sackaros använder tillverkare alternativa sötningsmedel såsom stevia, erytritol, xylitol, maltitol, munkfrukt, aspartam eller sukralos.
Enligt FDA-riktlinjer får en produkt lagligt bära etiketten "sockerfri" om den innehåller mindre än 0,5 gram tillsatt eller naturligt förekommande socker per portion. Produkter märkta med "inget tillsatt socker" (NAS) ger ett annat löfte: inget socker har tillsatts under tillverkningen, även om de kan innehålla små mängder naturligt förekommande socker från andra ingredienser.
Denna skillnad är viktig i praktiken. Hos Diablo Sugar Free är både "SF" (sockerfria) och "NAS" (utan tillsatt socker) produkter tydligt märkta, vilket omfattar choklad, kakor, kex, tårtor, frukostbarer, gummigodis, bredbara pålägg och hårda karameller. Varje produkt använder rätt påstående baserat på sin verifierade sammansättning.
Marknaden ligger i skärningspunkten mellan tre branscher: traditionell konfektyr, hälso- och livsmedelsbranschen, samt sektorn för sockerersättningsmedel. Den växer betydligt snabbare än den bredare konfektyrmarknaden, och dess utveckling speglar djupare förändringar i hur konsumenter ser på socker, hälsa och hur en modern sötsak ser ut.
Marknadsstorlek för sockerfri konfektyr i korthet: En ögonblicksbild för 2026
Global marknadsvärdering
Tabellen nedan jämför prognoser från de mest auktoritativa marknadsundersökningsorganisationerna som täcker den globala marknaden för sockerfri konfektyr:
| Forskningsföretag | Värde 2024 | Prognostiserat värde | CAGR | Prognosår |
|---|---|---|---|---|
| Grand View Research | 2,45 miljarder USD | 3,16 miljarder USD | 4,2 % | 2030 |
| Fact.MR | 2,45 miljarder USD | 4,13 miljarder USD | 5,4 % | 2034 |
| IMARC Group | 2,33 miljarder USD | 3,24 miljarder USD | 3,65 % | 2033 |
| Persistence Market Research | 2,43 miljarder USD (2025) | 3,42 miljarder USD | 5,0 % | 2032 |
| Future Market Insights | 2,64 miljarder USD (2025) | 4,18 miljarder USD | 4,7 % | 2035 |
Konsensus för alla uppskattningar: en industri på 2,3 till 2,6 miljarder USD som växer med en årlig tillväxttakt på 4 till 5,4 %, med tvåsiffriga möjligheter i premium- och specialistundersegment. Källor: Grand View Research, Fact.MR, IMARC Group, Persistence Market Research, Future Market Insights.
Den totala konfektyrindustrin värderas till 344,8 miljarder USD år 2026 (Future Market Insights) och den globala godismarknaden nådde 68,5 miljarder USD år 2025 (DataM Intelligence), båda växer med ungefär 3 till 3,2 % årlig tillväxttakt. Det sockerfria segmentet växer nästan dubbelt så snabbt som den konventionella marknaden, vilket gör den till en av de mest framgångsrika kategorierna inom livsmedelshandeln.
Delmarknad för sockerfri choklad
Choklad är den dominerande produkten inom denna industri. Marknaden för sockerfri choklad värderades till mellan 1,38 miljarder och 3,15 miljarder USD under 2024–2025, beroende på om uppskattningarna inkluderar närliggande sockerfri konfektyr vid sidan av ren choklad.
Deep Market Insights placerar den globala marknaden för sockerfri choklad på 3,15 miljarder USD år 2025, vilket stiger till 3,33 miljarder USD år 2026 med en årlig tillväxttakt på 5,6 %, och förväntas nå 4,37 miljarder USD till 2031. Market Research Future uppskattar ett smalare intervall på 1,52 miljarder USD år 2024 som når 2,58 miljarder USD till 2034 (5,4 % CAGR). Segmentet för 100 % sockerfri choklad ensamt innehar cirka 58 % av den totala marknadsandelen för sockerfri choklad, drivet av keto-dieter och behov av diabeteshantering.
Premiumsegmentet: Den snabbast växande nivån
Marknaden för sockerfri premiumchoklad är den mest anmärkningsvärda tillväxthistorien i hela kategorin. Med ett värde på 1,76 miljarder USD år 2024 och 1,93 miljarder USD år 2025, förväntas marknaden mer än fördubblas till 4,03 miljarder USD till 2033, vilket motsvarar en årlig tillväxttakt på 9,6 % (Straits Research).
Denna tillväxt återspeglar ett tydligt konsumentskifte: köpare är inte längre villiga att acceptera sockerfria produkter med sämre smak. De förväntar sig premiumingredienser, sofistikerade smakprofiler och förpackningar som kommunicerar kvalitet, och de är beredda att betala extra för det.
Viktiga tillväxtdrivare 2026
1. Ökad prevalens av diabetes och ämnesomsättningssjukdomar
Detta är den enskilt största strukturella drivkraften på marknaden. WHO rapporterar att mellan 1990 och 2022 fyrdubblades förekomsten av diabetes globalt, med 830 miljoner människor som för närvarande lever med tillståndet. Asien-Stillahavsområdet ensamt beräknas ha 1,31 miljarder diabetesfall år 2050.
För många av dessa konsumenter är sockerfri konfektyr mindre en livsstilspreferens än en etablerad inköpsvana. Produkter sötade med polyoler ger sötma med en lägre och långsammare blodsockerstegring än sockerinnehållande motsvarigheter. Detta skapar en stor, mycket lojal konsumentbas som aktivt söker efter pålitliga sockerfria varumärken.
- 19,7 % av barn och ungdomar i åldern 2 till 19 år i USA påverkas av fetma (CDC)
- 495,8 miljoner USD: den amerikanska marknaden för sockerfri konfektyr 2024, med en årlig tillväxttakt på 5,6 % fram till 2034
- Storbritannien, Tyskland, Nederländerna och de nordiska länderna är de främsta europeiska efterfrågecentrumen
- 8,73 % årlig tillväxttakt (CAGR): Asien-Stillahavsområdets tillväxttakt fram till 2030, den snabbaste av alla regioner globalt
2. Sockerskatter och myndighetsregleringar
År 2026 har 54 nationer infört sockerskatter eller skattemässiga kontroller av sockerhaltiga drycker och konfektyr. Storbritanniens sockeravgift utlöste reformuleringar inom hela livsmedelsindustrin. Flera stora brittiska återförsäljare har förbjudit försäljning av konfektyr och sockerhaltiga drycker vid kassalinjerna.
FDA har infört märkningskrav som kräver att tillverkare redovisar tillsatt socker på livsmedelsetiketter, vilket gör det svårare för traditionell konfektyr att dölja högt sockerinnehåll. Dessa regulatoriska påtryckningar accelererar skiftet mot sockerfri reformulering inom alla konfektyrkategorier, vilket gynnar varumärken som byggts kring recept med lågt sockerinnehåll från början.
3. Keto- och lågkolhydratrevolutionen
Den ketogena kosten begränsar kolhydrater, inklusive socker, till cirka 20 till 50 gram per dag. Keto-anhängare är bland de mest konsekventa köparna av sockerfri choklad, kakor och gummigodis. Deras communities på sociala medier rekommenderar aktivt produkter till varandra, vilket skapar en organisk "mun-mot-mun"-metod som ingen annonsbudget kan återskapa.
Paleo-dieten, "clean eating"-rörelsen och communities för periodisk fasta har på liknande sätt förflyttat sockerfri konfektyr från ett köp för medicinsk specialdiet till ett livsstilsval för den breda massan. Detta demografiska skifte är utan tvekan den mest betydande strukturella förändringen marknaden sett i sin moderna historia.
4. Innovation inom sötningsmedelsteknik
Tidiga sockerfria produkter led av verkliga smak- och texturproblem, och första generationens sötningsmedel efterlämnade bittra eftersmaker. Snabb innovation inom sötningsmedelsteknik har förändrat kategorin avsevärt.
Dagens bästa sockerfria produkter använder noggrant framtagna kombinationer av sötningsmedel, polyoler som maltitol och erytritol tillsammans med naturliga sötningsmedel som stevia, för att uppnå smakprofiler som ligger mycket nära deras sockerhaltiga motsvarigheter. Naturliga sötningsmedel som stevia och munkfrukt föredras nu av 42,4 % av konsumenterna som köper sockerfria snacks (Market.us), vilket återspeglar den bredare "clean-label"-rörelsen.
Marknadssegmentering: Vilka produkter växer snabbast?
Efter produkttyp
| Produktkategori | Marknadsandel | Tillväxttrend | Viktig konsumentdrivkraft |
|---|---|---|---|
| Sockerfri choklad | 44,7 % | Stark | Diabeteshantering, keto-dieter, antioxidanteffekter från mörk kakao |
| Sockerfritt gummigodis | ~18 % | Mycket stark | Föräldrar som minskar barnens sockerintag |
| Hårda karameller och pastiller | ~15 % | Måttlig | Sockermedvetna shoppare, bekvämlighet i farten |
| Sockerfria kakor | ~12 % | Stark | Viktkontroll, snackalternativ till kex |
| Kex och bars | ~8 % | Växande | Fitnessnäring, frukostersättare |
| Bredbara pålägg, såser och övrigt | ~3 % | Framväxande | Hembakning, hälsokosthandel, presentförpackningar |
Källor: Grand View Research, IMARC Group, Persistence Market Research. Uppskattningar av marknadsandelar är ungefärliga och varierar beroende på studiens omfattning.
Chokladkonfektyr dominerar den sockerfria marknaden eftersom den har en universell dragningskraft över åldersgrupper och demografier. Särskilt mörk choklad har hälsomässiga meriter, inklusive antioxidanter och flavonoider, som stämmer väl överens med hälsomedveten kommunikation, och kategorin drar nytta av en stark premiumpositionering som stöder högre detaljhandelspriser.
Efter sötningsmedelsingrediens
Sötningsmedlet som används i en sockerfri produkt har blivit en meningsfull marknadstillgång i sig själv. Konsumenter läser etiketter och väljer baserat på ingredienspreferenser, särskilt kring skillnaden mellan naturliga och artificiella alternativ.
| Sötningsmedel | Typ | GI-värde | Konsumentpreferens | Vanlig användning |
|---|---|---|---|---|
| Maltitol | Sockeralkohol (polyol) | ~35 | Mycket använd, praktisk | Choklad, kakor, gummigodis |
| Erytritol | Sockeralkohol (polyol) | 0 till 1 | Mycket hög, clean-label | Premiumchoklad, keto-produkter |
| Stevia | Växtbaserat | 0 | Mycket hög, naturligt | Hårda karameller, gummigodis, drycker |
| Xylitol | Sockeralkohol (polyol) | 7 till 13 | Hög, förknippat med tandhälsa | Tuggummi, pastiller, tandvårdsgodis |
| Munkfrukt | Växtbaserat | 0 | Växande, premiumpositionering | Premiumchoklad, hälsokostbutiker |
| Sukralos | Artificiellt | 0 | Måttlig, funktionell | Budgetgodis, funktionella livsmedel |
Källor: GoodRx, Mayo Clinic, Diet Doctor, PMC research, Healthline. GI-värden är referenssiffror och kan variera beroende på produkt.
Diablos sockerfria produkter använder polyoler (sockeralkoholer) som huvudsaklig metod för sötning genom hela sortimentet, från Diablo NAS 80% mörk choklad 75 g och Diablo mörk choklad utan tillsatt socker 85 g till hela sortimentet av kakor, godis/gelégodis och rån. Polyoler ger sötma samtidigt som de bidrar med färre kalorier än socker, och konsumtion av livsmedel som innehåller maltitol istället för socker ger en lägre blodsockerstegring efter förtäring jämfört med sockerhaltiga livsmedel (enligt det brittiska registret för närings- och hälsopåståenden). Varje produkt har fullständig näringsinformation, så att kunderna kan se exakt vad de köper.
Efter distributionskanal
Var konsumenter köper sockerfritt godis har förändrats avsevärt sedan 2020. Den aktuella distributionsbilden för 2026 visar en marknad i tydlig omställning:
Hypermarknader och stormarknader
Fortfarande den dominerande kanalen, men minskar i relativ andel i takt med att näthandeln växer. Hälsokategorier inom stora stormarknader expanderar.
Online och direkt till konsument (D2C)
Den snabbast växande kanalen med en genomsnittlig årlig tillväxttakt (CAGR) på 11,27 % (Mordor Intelligence). Accelererad av covid-19-nedstängningar och prenumerationsmodeller för snacks.
Specialiserade hälsokostbutiker
Ökar kraftigt i takt med att hälsopositionering blir en viktig differentieringsfaktor. Konsumenter som handlar här söker aktivt efter sockerfria och funktionella produkter.
Apotek
Stabil kanal. Kunder som hanterar diabetes utgör fortsatt en kärngrupp på apotek, där de söker pålitliga produkter med tydlig märkning.
Regional marknadsanalys
| Region | Marknadsandel | CAGR | Status | Viktiga efterfrågefaktorer |
|---|---|---|---|---|
| Nordamerika | 38 till 40 % | 5,6 % | Marknadsledare | Hög diabetesprevalens, mogen keto-användning, stark infrastruktur för hälsoprodukter |
| Europa | ~28 % | 4,5 % | Stark | Sockerskatter i Storbritannien och EU, statligt tryck på omformulering, rekommendationer för tandhälsa |
| Asien-Stillahavsområdet | ~20 % | 8,73 % | Snabbast växande | Ökad urbanisering, växande medelklass, 1,31 miljarder förväntade diabetesfall år 2050 |
| Mellanöstern | ~7 % | ~7 % | Premiummöjlighet | Världens högsta diabetesprevalens, lyxkonsumtionsmönster, gåvokultur |
| Latinamerika och Afrika | ~5 % | ~6 % | Framväxande | Urbanisering, förbättrad detaljhandelsinfrastruktur, ökad hälsomedvetenhet i städer |
Källor: Grand View Research, Mordor Intelligence, Deep Market Insights. Regionala siffror är ungefärliga och speglar konsensusuppskattningar för 2024 till 2026.
Nordamerika: Marknadsledaren
Nordamerika innehar cirka 38 till 40 % av den globala marknaden för sockerfritt godis, den största regionala andelen i världen. Enbart USA står för 495,8 miljoner USD år 2024, med en prognostiserad tillväxt på 5,6 % CAGR fram till 2034, vilket innebär en absolut möjlighet på 361,9 miljoner USD under den perioden.
USA drar nytta av en mogen infrastruktur för hälsoprodukter, hög hälsomedvetenhet, utbredd användning av ketodiet och en av de högsta diabetesprevalenserna i den utvecklade världen. E-handel, prenumerationstjänster för snacks och specialiserade hälsomärken har tagit betydande marknadsandelar. Expansionen av sockerfria säsongsprodukter kring påsk, halloween och jul har även öppnat nya möjligheter för gåvosegmentet.
Europa: Regleringsledd tillväxt
Europa innehar en betydande andraplats globalt. Storbritannien, Tyskland, Nederländerna och de nordiska länderna är de främsta efterfrågecentren. Till skillnad från Nordamerika, där tillväxten främst drivs av konsumenterna, drivs den europeiska tillväxten i allt högre grad av regleringar: sockerskatter, reformer för märkning på förpackningens framsida och statliga kampanjer med stöd från WHO pressar både tillverkare och konsumenter mot minskad sockeranvändning.
EU och World Dental Federation rekommenderar båda sockerfritt tuggummi för dess orala hälsofördelar, vilket skapar en ytterligare drivkraft utöver viktkontroll och diabetes. Den brittiska marknaden är särskilt aktiv med växande efterfrågan från personer med diabetes, anhängare av ketodiet och föräldrar som söker snacks med lägre sockerinnehåll för barn.
Asien-Stillahavsområdet: Den snabbast växande regionen
Asien-Stillahavsområdet växer med 8,73 % CAGR fram till 2030, nästan dubbelt så snabbt som det globala genomsnittet. Med tilltagande urbanisering, ökade inkomster hos medelklassen och 1,31 miljarder förväntade diabetesfall till 2050 är de grundläggande förutsättningarna för efterfrågan extraordinära.
Japan, Sydkorea, Indien och Australien är de mest utvecklade marknaderna i regionen. Kina växer snabbt. Premiumprodukter från europeiska märken betingar höga priser i denna region, där "importerad kvalitet" har stark dragningskraft hos konsumenterna. Regionens gåvokultur stödjer också premiumformat av sockerfritt godis, särskilt vid större högtider.
Mellanöstern: Premiummöjligheten
Mellanöstern, särskilt Förenade Arabemiraten, Saudiarabien och Qatar, uppvisar en anmärkningsvärd efterfrågan på sockerfri premiumchoklad. Befolkningar med höga inkomster, lyxiga konsumtionsvanor och några av de högsta diabetesprevalenserna i världen (nästan 20 % av vuxna i Gulfstaterna) skapar en unik kombination av medicinska behov och köpkraft.
Regionens starka gåvokultur och preferens för exklusivt godis gör att högkvalitativa sockerfria chokladaskar och sortiment har en god position. Afrika, även om regionen befinner sig i ett tidigare utvecklingsstadium, urbaniseras snabbt med förbättrad detaljhandelsinfrastruktur, vilket skapar betydande långsiktiga möjligheter för märken som etablerar sig tidigt.
Vem köper sockerfritt godis? Konsumentprofiler år 2026
Att förstå vem som faktiskt köper sockerfritt godis och vad som motiverar dem är avgörande för både märken och återförsäljare. Marknaden är betydligt mer diversifierad än vad många tror.
| Konsumentprofil | Primärt behov | Vad de typiskt köper | Viktigaste köpdrivkraft |
|---|---|---|---|
| Konsumenter med diabetes | Blodsockerhantering | Sockerfri choklad, godis, kakor | Pålitlig märkning, verifierade sockerhalter |
| Keto- och lågkolhydratanhängare | Upprätthålla ketos | Mörk choklad, gelégodis, rån | Netto-kolhydrater, transparens i innehållsförteckning |
| Viktmedvetna vuxna | Kalorikontroll | Portionsförpackade snacks, chokladkakor | En godbit utan socker, kaloriangivelser på förpackningen |
| Hälsomedvetna Millennials och Gen Z | Ren mat ("clean eating"), ingredienstransparens | Premiumchoklad, sortiment utan tillsatt socker | Naturliga sötningsmedel, tydlig märkning, etisk produktion |
| Träningsentusiaster | Stödja träning och kroppssammansättning | Proteinkompletterade sockerfria bars, kakor | Lågt sockerinnehåll, funktionell näringsprofil |
| Föräldrar | Hälsosammare alternativ för barn | Sockerfritt gelégodis, chokladknappar, rån | Minska sockerintag hos barn, hantera fetmaoro |
| Konsumenter med prediabetes | Proaktiv sockerminskning | Choklad utan tillsatt socker, kex med lägre sockerhalt | Läkarråd, proaktiv sockerhantering |
Konsumentprofiler sammanställda från Mordor Intelligence, Market.us, Grand View Research och Persistence Market Research, 2025 till 2026.
En viktig datapunkt: 25,1 % av barn och 41,4 % av vuxna konsumerar nu regelbundet lågkalorisötningsmedel i någon form (Market.us). Detta är ingen nisch. Sockerfritt godis har uppnått en betydande genomslagskraft på massmarknaden bland hälsomedvetna konsumenter och kommer att fortsätta breddas i takt med att medvetenheten ökar.
Sötningsmedel jämförda: Vad innehåller din sockerfria choklad?
Konsumenter år 2026 är mer ingrediensutbildade än någon tidigare generation. Här är en enkel guide till de viktigaste sötningsmedlen i sockerfritt godis och vad de innebär för hälsa, smak och blodsockerrespons.
Polyoler (sockeralkoholer): Grunden i det mesta sockerfria godiset
Polyoler är den grupp av sötningsmedel som används mest i sockerfria choklad- och kakprodukter. De absorberas delvis av kroppen, bidrar med färre kalorier än socker och ger en lägre och långsammare blodsockerstegring än socker.
| Polyol | GI-värde | Relativ sötma vs socker | Viktig egenskap | Vanliga produkter |
|---|---|---|---|---|
| Maltitol | ~35 | 75 % | Utmärkta egenskaper vid chokladsmältning, brett tillgänglig | Chokladkakor, överdragna produkter |
| Erytritol | 0 till 1 | 60 till 70 % | Nära noll kalorier, minimal matsmältningspåverkan | Premiumchoklad, ketoprodukter |
| Xylitol | 7 till 13 | 100 % | Motsvarar socker i sötma, populär i tuggummi | Tuggummi, minttabletter, tandvänligt godis |
| Sorbitol | 9 | 60 % | Kostnadseffektiv, används flitigt i hårt godis | Hårt godis, karameller |
| Isomalt | 2 | 45 till 60 % | Värmetålig, bra för hårt godis | Karameller, klubbor |
Källor: Healthline, Diet Doctor, Mayo Clinic. GI-värden är referenssiffror och kan variera beroende på specifik produkt och konsumtionssammanhang.
Intag av mycket stora mängder polyoler kan ha en laxerande effekt hos vissa individer. Produktetiketter bär en varning om detta. Vid normala portionsstorlekar är detta inget praktiskt problem, men medvetenhet om portionsstorlek är fortsatt viktig, särskilt för nya konsumenter av sockerfria produkter.
Växtbaserade sötningsmedel: Det naturliga valet
- Stevia utvinns från växten Stevia rebaudiana och ger sötma via steviolglykosider. Den har ett glykemiskt index på noll. FDA klassificerar högrena steviaextrakt som "Generally Recognised As Safe" (GRAS). Den är 200 till 300 gånger sötare än socker och blir allt oftare det första valet för produkter med "clean label".
- Munkfrukt (luo han guo) innehåller naturliga föreningar som kallas mogrosider, vilka ger sötma utan att påverka blodsockret. Dess GI är noll. Det är dyrare än andra sötningsmedel, vilket är anledningen till att det oftast förekommer i premiumprodukter.
- Allulos är ett sällsynt socker som finns naturligt i små mängder i fikon och russin. Det har ett GI på cirka 1. Tillgängligheten ökar, särskilt på den amerikanska marknaden.
Sockerfritt vs traditionellt godis: fullständig jämförelse
| Faktor | Traditionellt godis | Sockerfritt godis |
|---|---|---|
| Tillsatt socker | 20 till 60 g per 100 g (typiskt) | 0 g tillsatt socker (mindre än 0,5 g per portion enligt FDA-definition) |
| Glykemisk påverkan | Hög, betydande blodsockerstegring | Lägre och långsammare stegring än socker med polyol- eller växtbaserade formuleringar |
| Kalorier per 100 g | 400 till 550 kcal (typiskt) | 300 till 490 kcal beroende på produkt |
| Tandhälsa | Skadligt, främjar karies | Polyoler är inte sockerarter |
| Prispåslag | Lägre, råvarubaserat | Cirka 20 till 40 % högre på grund av specialiserade sötningsmedel |
| Marknadstillväxt | 2,95 till 3,2 % CAGR (2026 till 2034) | 4,2 till 9,6 % CAGR beroende på segment |
| Konsumenttrend | Under press från sockerminskningskampanjer | Starkt i linje med hälsa, keto- och diabetesdemografi |
| Regelverk | Högt tryck från sockerskatter och märkningskrav | Gynnas av statliga mål för sockerminskning |
Jämförelse baserad på aggregerad data från Grand View Research, Mordor Intelligence, FDA-riktlinjer och branschrapporter om konfektyrmarknaden från Future Market Insights, 2025 till 2026.
Utmaningar och hinder på marknaden för sockerfritt godis
En komplett marknadsbild kräver en ärlig redogörelse för motvindarna parallellt med medvindarna. Marknaden för sockerfritt godis står inför flera strukturella utmaningar som tillverkare och återförsäljare måste hantera.
Uppfattning om smak och konsistens
Trots betydande framsteg inom sötningsmedelsteknik förblir konsumenternas uppfattning en utmaning. Många köpare förknippar fortfarande "sockerfritt" med sämre smak, en association rotad i tidigare generationers produkter som inte levde upp till dagens standard. Att övervinna detta kräver bättre produktutveckling, aktiva provsmakningsprogram och autentisk storytelling snarare än bara marknadsföring baserad på påståenden.
Kostnad för alternativa sötningsmedel
Naturliga sötningsmedel av hög kvalitet, inklusive erytritol, stevia och munkfrukt, är betydligt dyrare än sackaros. Denna kostnad slår igenom i detaljhandelspriserna. Sockerfria produkter betingar typiskt ett prispåslag på 20 till 40 % jämfört med konventionella motsvarigheter, vilket skapar en barriär på priskänsliga marknader och hos konsumenter som ännu inte är motiverade av specifika hälsoskäl.
Regulatorisk komplexitet
Vad som får och inte får märkas som "sockerfritt" varierar mellan olika jurisdiktioner. Marknaderna i EU, USA, Storbritannien och Asien-Stillahavsområdet verkar under olika märkningsstandarder, listor över tillåtna sötningsmedel och regler för hälsopåståenden. Globala märken måste navigera i ett komplext lapptäcke av krav, vilket ökar kostnader och ledtider för strategier vid marknadslansering.
Konsumenternas missuppfattningar om kaloriinnehåll
En del konsumenter, särskilt de som inte motiveras av diabetes eller specifika kostmål, antar felaktigt att "sockerfritt" automatiskt innebär "lågt kaloriinnehåll" eller "ät så mycket du vill". Sockerfri choklad kan fortfarande vara kalorität eftersom fett- och proteininnehållet från kakaosmör och mejeri förblir liknande konventionell choklad. Tydlig och korrekt näringskommunikation är ett pågående ansvar för hela kategorin.
Möjligheter för återförsäljare och B2B-inköpare
För stormarknader, hälsokostbutiker, gym, nätplattformar och internationella distributörer representerar marknaden för sockerfritt godis en av de starkaste kategoritillväxtmöjligheterna inom livsmedelshandeln idag.
- Dedikerade sockerfria hyllsektioner presterar bättre än generellt godis på SKU-nivå hos hälsotänkande återförsäljare, särskilt i Storbritannien, Tyskland och Skandinavien.
- Online-kanaler (D2C och marknadsplatser) växer med över 11 % CAGR, ett område där hälsomedvetna konsumenter är kraftigt överrepresenterade jämfört med den generella befolkningen.
- Säsongsbundna gåvoförpackningar inklusive påsk, jul, eid och diwali representerar en outvecklad möjlighet för exklusiva sockerfria gåvosortiment i både detaljhandels- och B2B-kanaler.
- Gym, apotek och resehandel är naturliga distributionskanaler för sockerfria snackformat, särskilt bars, portionsförpackningar och choklad i bitstorlek.
- B2B-foodservice, inklusive flygbolag, hotell och företagscatering, efterfrågar i allt högre grad sockerfria alternativ för att tillgodose gäster med diabetes och andra kostbehov.
- Private label-möjligheter finns för återförsäljare som vill ta del av marginalerna i ett snabbväxande segment utan att fragmentera sin leverantörsbas
En leverantör av sockerfri konfektyr som erbjuder verifierade produkter inom choklad, kakor, rån, tårtor, gelégodis, hårda karameller, pålägg och frukostbarer gör det möjligt för återförsäljare att bygga en trovärdig och omfattande sockerfri sektion genom en enda leverantörsrelation. Detta minskar dramatiskt komplexiteten i sortimentsbyggandet och säkerställer konsekventa märkningsstandarder för alla produkter.
Hur Diablo Sugar Free passar in på denna marknad
Diablo Sugar Free är ett varumärke byggt specifikt för att betjäna varje segment av denna växande marknad. Med 91 produkter inom 10 konfektyrkategorier täcker sortimentet hela bredden av vad konsumenter av sockerfri konfektyr letar efter.
Produktsortimentet sträcker sig från choklad, inklusive Diablo NAS 80% mörk choklad 75g, Diablo No Added Sugar mörk choklad 85g, Diablo NAS mjölkchoklad 85g och Diablo NAS lyxig chokladask 142g; till kakor som Diablo SF Chocolate Chip Cookies 130g, Diablo NAS smörkakor 135g och Diablo NAS mandelkakor 145g; rån inklusive Diablo NAS krämiga mjölkchokladrån 150g; gelégodis inklusive Diablo SF gelébjörnar 75g och Diablo SF gelédroppar 75g; samt frukostbarer i nio varianter inom NAS-müslibar- och yoghurtmüslibar-sortimenten.
Sortimentet är baserat på polyolersättning (sockeralkoholer): konsumtion av livsmedel som innehåller maltitol istället för socker inducerar en lägre blodsockerhöjning efter konsumtion jämfört med sockerinnehållande livsmedel (enligt EU:s register över närings- och hälsopåståenden). Produkterna bär antingen påståendet sockerfri (SF) eller inget tillsatt socker (NAS), alltid korrekt tillämpat baserat på verifierade analyscertifikat för näringsdata. Sortimentet sträcker sig från prisvärda vardagsformat till premium-presentförpackningar, vilket tillgodoser efterfrågan från både massmarknaden och premiumsegmentet.
Diablo Sugar Free levererar till stormarknader, hälsokostbutiker, livsmedelsbutiker online, gym och internationella distributörer. Sortimentet erbjuder omfattande kategoritäckning över alla stora sockerfria konfektyrsegment, med verifierad näringsdata i EU-format på varje produkt. Kontakta vårt handelsteam för att diskutera sortiment, prissättning och distributionsalternativ.
Köp Diablo-choklad
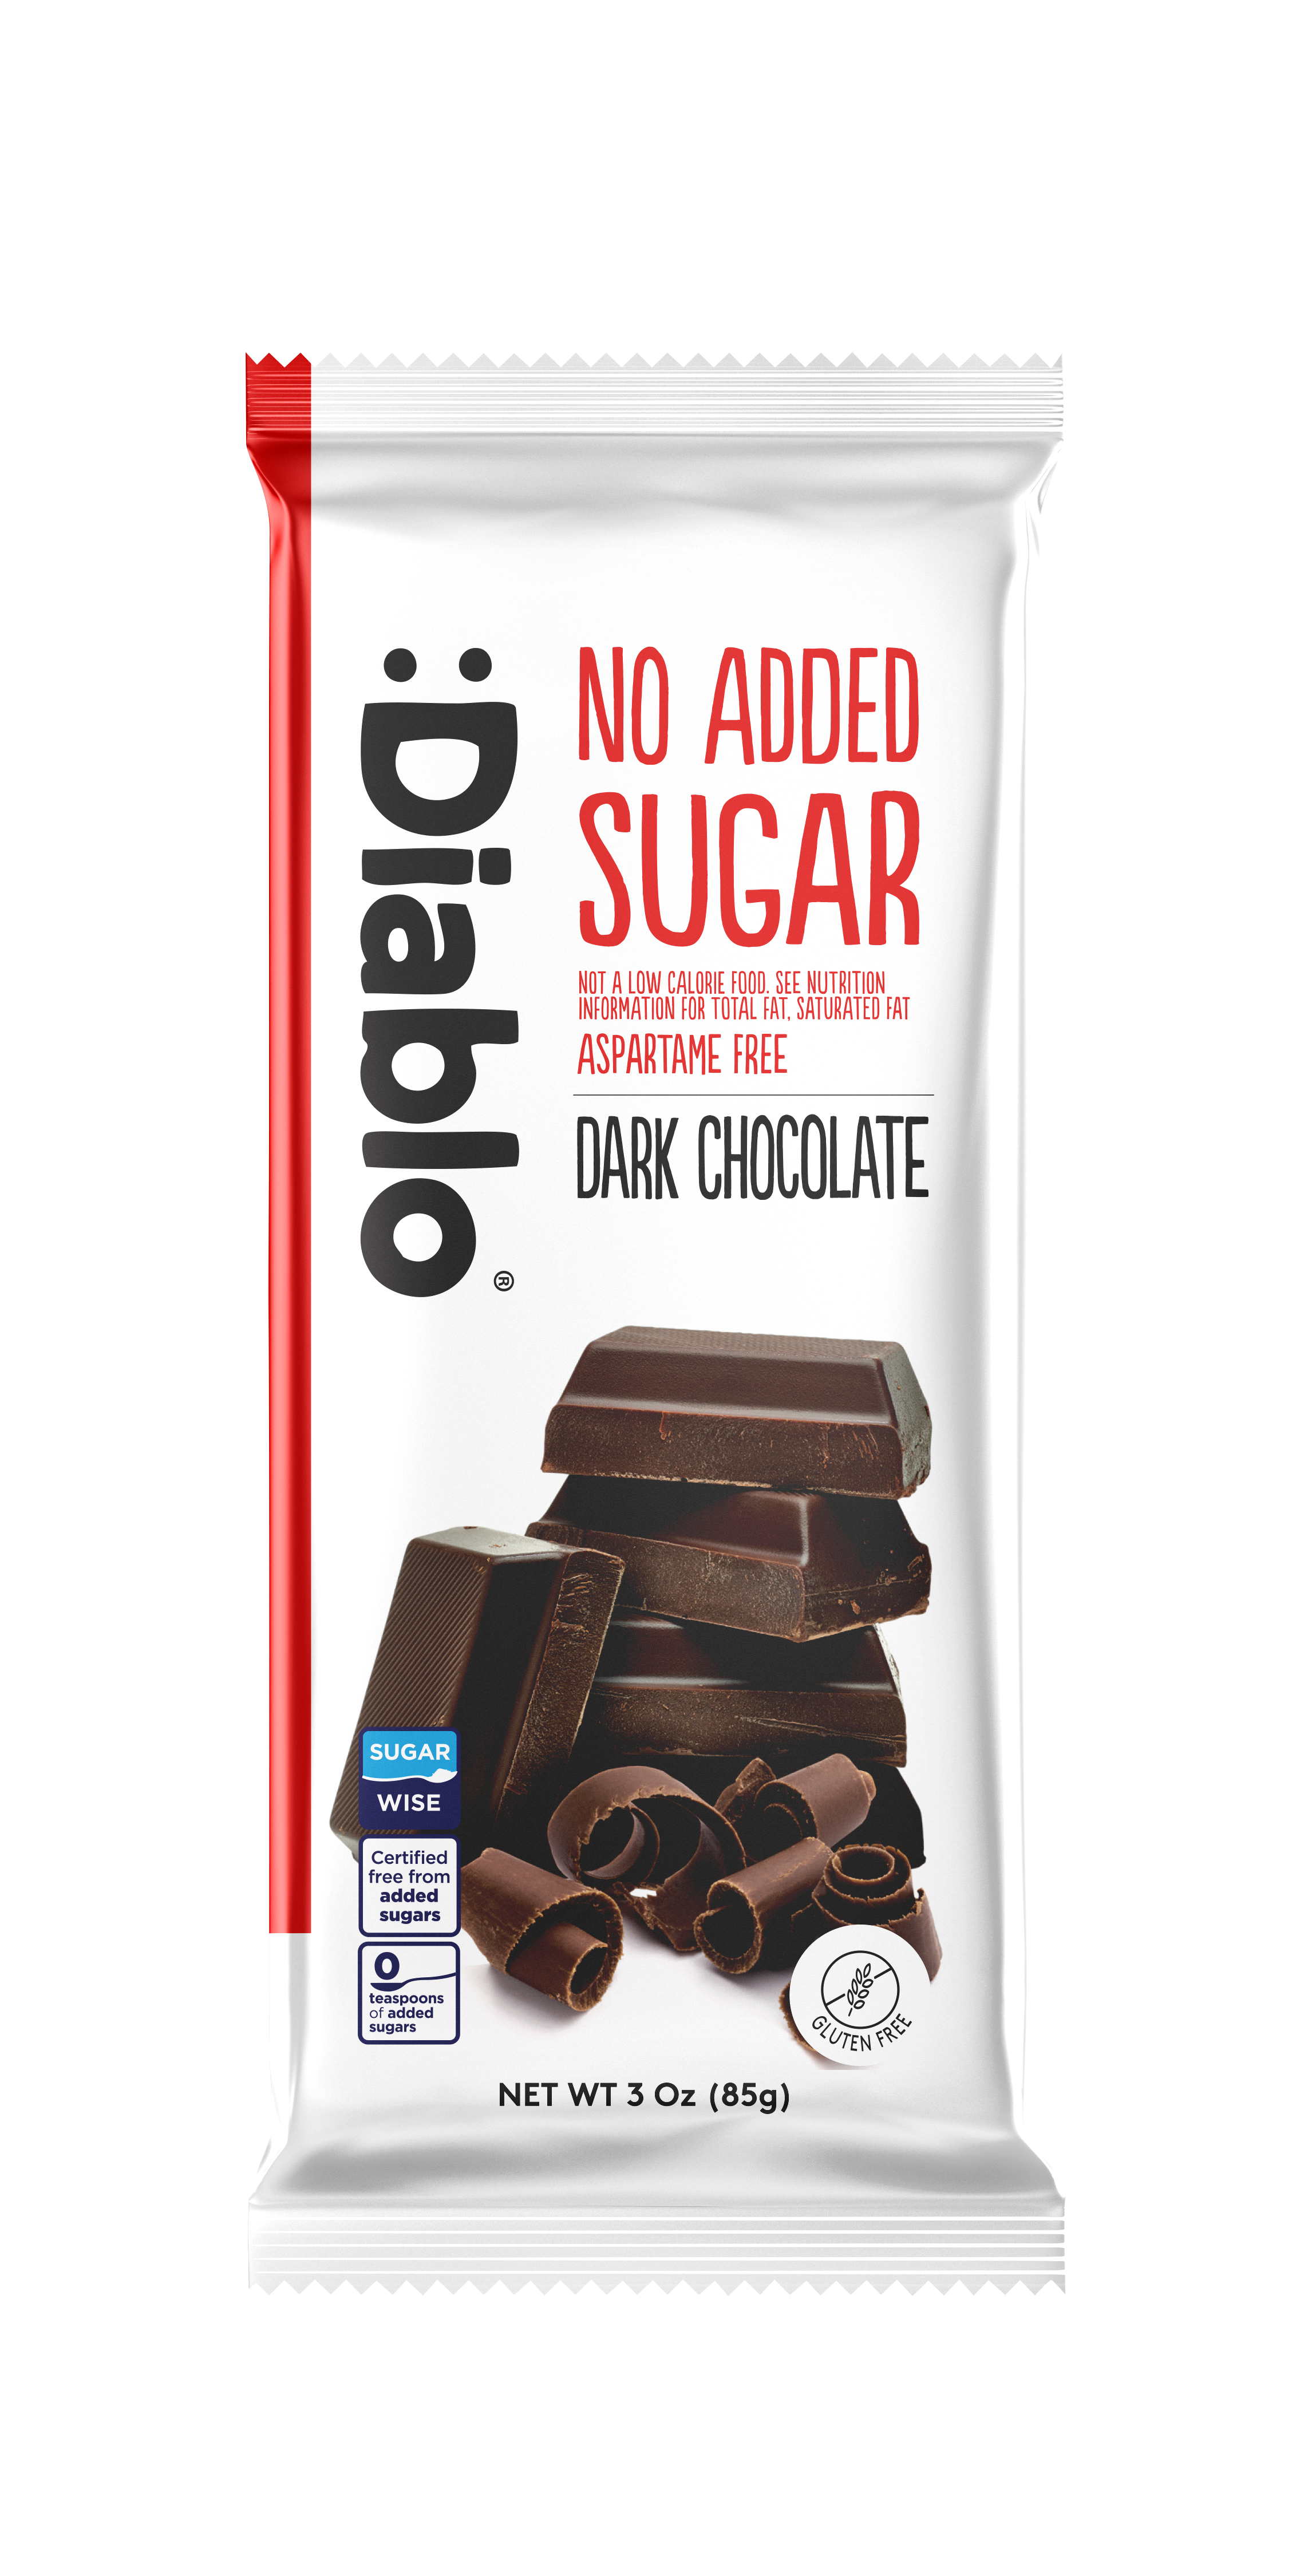


Köp hela Diablo-sortimentet


Vanliga frågor och svar
Den globala marknaden för sockerfri konfektyr värderas till cirka 2,43 till 2,64 miljarder USD under 2025–2026, beroende på studiens omfattning. Den bredare marknaden för sockerfria livsmedel och drycker, som inkluderar konfektyr som ett segment, värderas till 67,5 miljarder USD år 2025. Delmarknaden för sockerfri choklad värderas specifikt till mellan 3,15 och 3,33 miljarder USD under 2025–2026. Den totala konfektyrindustrin inklusive sockerhaltiga produkter värderas till 344,8 miljarder USD år 2026.
Premiumsegmentet för sockerfri choklad är den snabbast växande kategorin och växer med en årlig tillväxttakt (CAGR) på 9,6 % från 2025 till 2033 (Straits Research). Bland produktkategorierna har 100 % sockerfri choklad cirka 58 % av marknadsandelen för sockerfri choklad. Sett till distributionskanal växer onlinehandel och direkt till konsument (D2C) snabbast med 11,27 % CAGR fram till 2030 (Mordor Intelligence). Regionmässigt leder Asien-Stillahavsområdet tillväxten med 8,73 % CAGR fram till 2030.
Olika analysföretag rapporterar något olika siffror beroende på metodik och omfattning. Konsensus ligger på 4,2 till 5,4 % CAGR för kärnmarknaden för sockerfri konfektyr fram till 2030–2034. Segmentet för sockerfritt godis och choklad uppvisar en högre CAGR på 7,5 %. Premiumsegmentet för sockerfri choklad leder med 9,6 % CAGR. Den bredare konventionella konfektyrmarknaden växer som jämförelse med endast 2,95 till 3,2 % CAGR, vilket gör sockerfritt till en kategori som presterar betydligt bättre.
Nordamerika, med USA i spetsen, har den största regionala andelen på 38–40 % globalt. USA ensamt representerar 495,8 miljoner USD år 2024. I Europa är Storbritannien, Tyskland, Nederländerna och de nordiska länderna de största marknaderna. I Asien-Stillahavsområdet är Japan, Sydkorea, Australien och Indien mest utvecklade. Mellanöstern, särskilt Förenade Arabemiraten, Saudiarabien och Qatar, uppvisar en av de starkaste efterfrågningarna per capita på premiumprodukter globalt, drivet av hög diabetesförekomst och lyxkonsumtionsmönster.
De vanligaste sötningsmedlen i sockerfri konfektyr är: maltitol (en polyol som används flitigt i choklad för utmärkta smältegenskaper, GI cirka 35), erytritol (en polyol med nästan noll kalorier som föredras i premiumprodukter), xylitol (en polyol med fördelar för tandhälsan, vanlig i tuggummi och minttabletter), stevia (naturligt växtbaserat sötningsmedel med noll GI, 200–300 gånger sötare än socker), munkfruktextrakt (naturligt, kalorifritt, premiumpositionering) och sukralos (konstgjort sötningsmedel som används i vissa billigare produkter). Många produkter använder blandade sötningssystem för att optimera smak, konsistens och kostnad. Diablo Sugar Free-produkter använder sötningssystem baserade på polyoler.
Tre strukturella faktorer driver klyftan: för det första den globala diabetesepidemin med 830 miljoner människor som lever med tillståndet och miljontals fler med förstadium till diabetes; för det andra statliga ingripanden genom sockerskatter i över 54 länder och obligatorisk märkning på framsidan av förpackningar som lyfter fram sockerinnehåll; och för det tredje antagandet av lågkolhydrat- och ketogena dieter av tiotals miljoner konsumenter som aktivt behöver sockerfria konfektyralternativ. Tillsammans skapar dessa krafter en ihållande, långsiktig efterfrågan som konventionell konfektyr inte drar nytta av.
Sockerfri konfektyr innehåller högst 0,5 gram socker per portion enligt FDA-definitionen, och konsumtion av livsmedel som innehåller maltitol istället för socker inducerar en lägre blodsockerhöjning efter konsumtion jämfört med sockerinnehållande livsmedel (enligt EU:s register över närings- och hälsopåståenden). Alla som hanterar diabetes bör ändå kontrollera hela näringsdeklarationen inklusive totala kolhydrater, hålla portionsstorlekarna rimliga och diskutera kostförändringar med sin vårdgivare eller legitimerade dietist. Sockerfritt betyder inte obegränsade mängder.
Diablo Sugar Free-produkter finns tillgängliga direkt från vår onlinebutik med leverans över hela Europa och vidare. Sortimentet finns även i utvalda stormarknader, hälsokostbutiker och specialiserade återförsäljare. För B2B-, partihandels- och internationella distributionsförfrågningar, kontakta vårt handelsteam. Vårt fullständiga produktsortiment på 91 sockerfria och sockerfria (inget tillsatt socker) produkter inom choklad, kakor, rån, tårtor, gelégodis, frukostbarer, pålägg och godis finns alltid tillgängligt online.
Referenser och källor
- Grand View Research. Sugar-Free Confectionery Market Size and Forecast, 2024 to 2030. grandviewresearch.com
- Fact.MR. Sugar-Free Confectionery Market Statistics, 2024 to 2034. factmr.com
- IMARC Group. Sugar-Free Confectionery Market Analysis, 2025 to 2033. imarcgroup.com
- Mordor Intelligence. Sugar-Free Food and Beverages Market, 2025 to 2030. mordorintelligence.com
- Persistence Market Research. Sugar-Free Confectionery Market Share and Trends Analysis, 2025 to 2032. persistencemarketresearch.com
- Future Market Insights. Confectionery Industry Value 2026; Sugar-Free Sweets Market, 2025 to 2035. futuremarketinsights.com
- Deep Market Insights. Sugar-Free Chocolate Market Research Report, 2026 to 2031. deepmarketinsights.com
- Straits Research. Premium Sugar-Free Chocolate Market, 2025 to 2033. straitsresearch.com
- Market Research Future. Global Sugar-Free Chocolate Market, 2025 to 2034. marketresearchfuture.com
- Verified Market Reports. Sugar Free Candy and Chocolate Market, 2026 to 2034. verifiedmarketreports.com
- Market.us. Sugar-Free Snacks Market Report, 2025 to 2034. market.us
- World Health Organization. Global Diabetes Prevalence Data, 1990 to 2022. who.int
- FDA. Sugar-Free Labelling Standards and GRAS Classification for Sweeteners. fda.gov
- CDC. Childhood and Adolescent Obesity Prevalence Data. cdc.gov
- DataM Intelligence. Global Candy Market, 2025 to 2033. datamintelligence.com
Köp hela Diablo Sugar Free-sortimentet
91 sockerfria och sockerfria (inget tillsatt socker) produkter inom choklad, kakor, rån, tårtor, gelégodis, frukostbarer, pålägg och godis. Formulerade med sötningsmedel baserade på polyoler. Inget tillsatt socker. Verifierad näring på varje produkt. Gjort för alla som vägrar ge upp livets söta stunder.
Köp Diablo Sugar Free nuInget tillsatt socker. Sötat med polyoler. Riktig sötma, gjord på rätt sätt.