 Barres de chocolat
 Dragées
 Gâteaux et muffins
 Bonbons et gommes
 Biscuits
 Sauces dessert
 Gaufrettes
 Pâtes à tartiner
 Barres de muesli
 Cadeaux sans culpabilité
 Ventes et Promotions

Marché de la confiserie sans sucre :
Taille, statistiques et tendances pour 2026
Un guide complet, axé sur les données, concernant le marché mondial de la confiserie sans sucre et ce que sa croissance signifie pour les consommateurs, les détaillants et les distributeurs
Quelle est la taille du marché de la confiserie sans sucre en 2026 ?
Le marché mondial de la confiserie sans sucre est évalué à environ 2,45 milliards USD en 2024, avec un taux de croissance annuel composé (CAGR) de 4,2 % à 5,4 %, et devrait atteindre entre 3,16 milliards et 4,13 milliards USD d'ici 2030 à 2034. Aperçu des chiffres clés :
- ✓Valeur du marché (2024) : 2,45 milliards USD selon les principales estimations de recherche
- ✓Sous-marché du chocolat sans sucre (2026) : 3,15 à 3,33 milliards USD, avec un CAGR de 5,6 %
- ✓Segment à la croissance la plus rapide : Chocolat sans sucre premium avec un CAGR de 9,6 % jusqu'en 2033
- ✓Plus grand marché régional : Amérique du Nord avec environ 38 à 40 % de part mondiale
- ✓Région à la croissance la plus rapide : Asie-Pacifique avec un CAGR de 8,73 % jusqu'en 2030
- ✓Catégorie de produits principale : Confiserie au chocolat avec 44,7 % de part de marché
- ✓Principal moteur de croissance : 830 millions de personnes vivant avec le diabète dans le monde, en plus des taxes sur le sucre dans plus de 54 pays
Quelque chose d'important a changé dans le rayon des confiseries au cours des cinq dernières années. Les chocolats, gommes, biscuits et gaufrettes sans sucre sont passés d'une catégorie de régime médical de niche à un choix de mode de vie grand public. Et les chiffres qui soutiennent ce changement sont convaincants.
En 2026, le marché mondial de la confiserie sans sucre est une industrie de plusieurs milliards de dollars qui croît à un rythme environ deux fois plus rapide que celui de la confiserie conventionnelle. Avec plus de 830 millions de personnes vivant avec le diabète dans le monde, des gouvernements dans plus de 54 pays déployant des taxes sur le sucre, et des millions d'autres consommateurs réduisant volontairement le sucre de leur alimentation, la demande pour des sucreries savoureuses sans les inconvénients du sucre n'a jamais été aussi forte.
Ce guide rassemble l'ensemble le plus complet de statistiques sur le marché de la confiserie sans sucre disponibles en 2026, interprète la signification de ces données pour les consommateurs comme pour les acheteurs, et explique pourquoi cette catégorie est l'une des histoires de croissance les plus significatives de l'industrie alimentaire mondiale à l'heure actuelle.
Les acheteurs soucieux de leur santé, les détaillants évaluant leur stratégie de catégorie, les acheteurs B2B évaluant leurs fournisseurs, et toute personne curieuse de savoir vers où se dirige l'industrie de la confiserie trouveront ici les chiffres nécessaires.
Sommaire
- Qu'est-ce que le marché de la confiserie sans sucre ?
- Taille du marché en un coup d'œil : Snapshot 2026
- Principaux moteurs de croissance en 2026
- Segmentation du marché : Quels produits connaissent la croissance la plus rapide ?
- Répartition du marché par région
- Qui achète de la confiserie sans sucre ?
- Comparaison des édulcorants : Que contient votre chocolat sans sucre ?
- Confiserie sans sucre vs traditionnelle
- Défis et contraintes
- Opportunités pour les détaillants et les acheteurs B2B
- Comment Diablo Sugar Free s'inscrit sur ce marché
- Questions fréquemment posées
Qu'est-ce que le marché de la confiserie sans sucre ?
Le marché de la confiserie sans sucre couvre toutes les sucreries, chocolats, bonbons, gommes, bonbons durs, pastilles, biscuits et produits connexes fabriqués sans sucres ajoutés traditionnels. Au lieu du saccharose, les fabricants utilisent des édulcorants alternatifs tels que la stévia, l'érythritol, le xylitol, le maltitol, le fruit du moine, l'aspartame ou le sucralose.
Selon les directives de la FDA, un produit peut légalement porter l'étiquette « sans sucre » s'il contient moins de 0,5 gramme de sucre ajouté ou naturel par portion. Les produits étiquetés « sans sucres ajoutés » (SSA) font une promesse différente : aucun sucre n'est ajouté pendant la fabrication, bien qu'ils puissent conserver de petites quantités de sucres naturellement présents provenant d'autres ingrédients.
Cette distinction est importante dans la pratique. Chez Diablo Sugar Free, les produits « SF » (sans sucre) et « SSA » (sans sucres ajoutés) sont clairement étiquetés, couvrant chocolats, biscuits, gaufrettes, gâteaux, barres de petit-déjeuner, gommes, pâtes à tartiner et bonbons durs. Chaque produit utilise la mention appropriée en fonction de sa formulation vérifiée.
Le marché se situe à l'intersection de trois industries : la confiserie traditionnelle, l'alimentation santé et bien-être, et le secteur des substituts du sucre. Il croît à des taux nettement plus élevés que la confiserie dans son ensemble, et son évolution reflète des changements plus profonds dans la façon dont les consommateurs perçoivent le sucre, la santé et ce à quoi ressemble une friandise moderne.
Taille du marché de la confiserie sans sucre en un coup d'œil : Snapshot 2026
Valorisation du marché mondial
Le tableau ci-dessous compare les prévisions des organismes de recherche de marché les plus autorisés couvrant le marché mondial de la confiserie sans sucre :
| Cabinet de recherche | Valeur 2024 | Valeur projetée | CAGR | Année de prévision |
|---|---|---|---|---|
| Grand View Research | 2,45 milliards USD | 3,16 milliards USD | 4,2 % | 2030 |
| Fact.MR | 2,45 milliards USD | 4,13 milliards USD | 5,4 % | 2034 |
| IMARC Group | 2,33 milliards USD | 3,24 milliards USD | 3,65 % | 2033 |
| Persistence Market Research | 2,43 milliards USD (2025) | 3,42 milliards USD | 5,0 % | 2032 |
| Future Market Insights | 2,64 milliards USD (2025) | 4,18 milliards USD | 4,7 % | 2035 |
Consensus sur toutes les estimations : une industrie de 2,3 à 2,6 milliards USD croissant à un CAGR de 4 à 5,4 %, avec des opportunités à deux chiffres dans les sous-segments premium et spécialisés. Sources : Grand View Research, Fact.MR, IMARC Group, Persistence Market Research, Future Market Insights.
L'industrie globale de la confiserie est évaluée à 344,8 milliards USD en 2026 (Future Market Insights) et le marché mondial du bonbon a atteint 68,5 milliards USD en 2025 (DataM Intelligence), tous deux croissant à un CAGR d'environ 3 à 3,2 %. Le segment sans sucre croît à un taux presque deux fois supérieur à celui du marché conventionnel, ce qui en fait l'une des catégories les plus performantes du commerce de détail alimentaire.
Le sous-marché du chocolat sans sucre
Le chocolat est le produit dominant au sein de cette industrie. Le marché du chocolat sans sucre était évalué entre 1,38 milliard et 3,15 milliards USD en 2024-2025, selon que les estimations incluent les confiseries sans sucre étroitement adjacentes aux côtés du chocolat pur.
Deep Market Insights situe le marché mondial du chocolat sans sucre à 3,15 milliards USD en 2025, atteignant 3,33 milliards USD en 2026 avec un CAGR de 5,6 %, en bonne voie pour atteindre 4,37 milliards USD d'ici 2031. Market Research Future estime une fourchette plus serrée de 1,52 milliard USD en 2024 atteignant 2,58 milliards USD d'ici 2034 (CAGR de 5,4 %). Le segment du chocolat 100 % sans sucre représente à lui seul environ 58 % de la part totale du marché du chocolat sans sucre, porté par l'adoption du régime céto et les besoins en gestion du diabète.
Le segment premium : le niveau à la croissance la plus rapide
Le marché du chocolat sans sucre premium est l'histoire de croissance la plus notable de toute la catégorie. Évalué à 1,76 milliard USD en 2024 et 1,93 milliard USD en 2025, il devrait plus que doubler pour atteindre 4,03 milliards USD d'ici 2033, ce qui représente un CAGR de 9,6 % (Straits Research).
Cette croissance reflète un changement clair chez les consommateurs : les acheteurs ne sont plus disposés à accepter des produits sans sucre au goût inférieur. Ils attendent des ingrédients de qualité supérieure, des profils de saveur sophistiqués et un emballage qui communique la qualité, et ils sont prêts à payer un supplément pour cela.
Principaux moteurs de croissance en 2026
1. Hausse de la prévalence du diabète et des maladies métaboliques
C'est le plus grand moteur structurel du marché. L'OMS rapporte qu'entre 1990 et 2022, la prévalence du diabète a été multipliée par quatre à l'échelle mondiale, avec 830 millions de personnes vivant actuellement avec cette condition. L'Asie-Pacifique à elle seule devrait compter 1,31 milliard de cas de diabète d'ici 2050.
Pour beaucoup de ces consommateurs, la confiserie sans sucre est moins une préférence de style de vie qu'une habitude d'achat établie. Les produits édulcorés aux polyols délivrent une douceur avec une élévation de la glycémie plus faible et plus lente que les équivalents contenant du sucre. Cela crée une base de consommateurs large et très fidèle, recherchant activement des marques sans sucre de confiance.
- 19,7 % des enfants et adolescents âgés de 2 à 19 ans aux États-Unis sont touchés par l'obésité (CDC)
- 495,8 millions USD : le marché américain de la confiserie sans sucre en 2024, croissant à un CAGR de 5,6 % jusqu'en 2034
- Le Royaume-Uni, l'Allemagne, les Pays-Bas et les pays nordiques sont les principaux centres de demande européens
- 8,73 % de CAGR : taux de croissance de l'Asie-Pacifique jusqu'en 2030, le plus rapide de toutes les régions du monde
2. Taxes sur le sucre et réglementation gouvernementale
En 2026, 54 pays ont mis en place des taxes sur le sucre ou des contrôles fiscaux sur les boissons sucrées et la confiserie. La taxe sur le sucre du Royaume-Uni a déclenché une reformulation dans toute l'industrie alimentaire. Plusieurs grands détaillants britanniques ont interdit la vente de confiseries et de boissons sucrées aux caisses.
La FDA a introduit des mandats d'étiquetage exigeant que les fabricants divulguent les sucres ajoutés sur les étiquettes alimentaires, ce qui rend plus difficile pour la confiserie traditionnelle de masquer une teneur élevée en sucre. Ces pressions réglementaires accélèrent le passage à la reformulation sans sucre dans toutes les catégories de confiserie, bénéficiant aux marques construites dès le départ autour de formulations à faible teneur en sucre.
3. La révolution céto et faible en glucides
Le régime cétogène limite les glucides, y compris le sucre, à environ 20 à 50 grammes par jour. Les adeptes du céto sont parmi les acheteurs les plus constants de chocolat, biscuits et gommes sans sucre. Leurs communautés sur les réseaux sociaux recommandent activement des produits entre eux, créant un bouche-à-oreille organique qu'aucun budget publicitaire ne peut reproduire.
Le régime paléo, le mouvement « clean eating » et les communautés de jeûne intermittent ont de même fait passer la confiserie sans sucre d'un achat de régime médical spécialisé à un choix de style de vie grand public. Ce changement démographique est sans doute le changement structurel le plus significatif que le marché ait connu dans son histoire moderne.
4. Innovation dans la technologie des édulcorants
Les premiers produits sans sucre souffraient de problèmes réels de goût et de texture, et les édulcorants de première génération laissaient des arrière-goûts amers. L'innovation rapide dans la technologie des édulcorants a considérablement transformé la catégorie.
Les meilleurs produits sans sucre d'aujourd'hui utilisent des combinaisons soigneusement mélangées d'édulcorants, de polyols tels que le maltitol et l'érythritol, aux côtés d'édulcorants naturels tels que la stévia, pour obtenir des profils de saveur qui correspondent étroitement à leurs équivalents sucrés. Les édulcorants naturels comme la stévia et le fruit du moine sont désormais préférés par 42,4 % des consommateurs achetant des collations sans sucre (Market.us), reflétant le mouvement plus large des étiquettes propres (clean-label).
Segmentation du marché : Quels produits connaissent la croissance la plus rapide ?
Par type de produit
| Catégorie de produit | Part de marché | Tendance de croissance | Principal moteur consommateur |
|---|---|---|---|
| Chocolat sans sucre | 44,7 % | Forte | Gestion du diabète, régimes céto, profil antioxydant du cacao noir |
| Gommes sans sucre | ~18 % | Très forte | Parents réduisant l'apport en sucre des enfants |
| Bonbons durs et pastilles | ~15 % | Modérée | Acheteurs soucieux du sucre, commodité sur le pouce |
| Biscuits sans sucre | ~12 % | Forte | Gestion du poids, alternatives de collation aux biscuits |
| Gaufrettes et barres | ~8 % | En croissance | Nutrition fitness, substituts de petit-déjeuner |
| Pâtes à tartiner, sauces et autres | ~3 % | Émergent | Pâtisserie maison, vente au détail d'aliments santé, formats cadeaux |
Sources : Grand View Research, IMARC Group, Persistence Market Research. Les estimations de part de marché sont approximatives et varient selon la portée de l'étude.
La confiserie au chocolat domine le marché sans sucre car elle bénéficie d'un attrait universel parmi les groupes d'âge et les données démographiques. Le chocolat noir en particulier possède des références santé, notamment des antioxydants et des flavonoïdes, qui s'alignent bien avec les messages axés sur la santé, et la catégorie bénéficie d'un positionnement premium fort qui soutient des prix de vente au détail plus élevés.
Par ingrédient édulcorant
L'édulcorant utilisé dans un produit sans sucre est devenu un atout marketing significatif en soi. Les consommateurs lisent les étiquettes et font leur choix en fonction des préférences en matière d'ingrédients, en particulier autour de la distinction entre naturel et artificiel.
| Édulcorant | Type | Score IG | Préférence consommateur | Usage courant |
|---|---|---|---|---|
| Maltitol | Sucre alcool (polyol) | ~35 | Largement utilisé, pratique | Chocolats, biscuits, gommes |
| Érythritol | Sucre alcool (polyol) | 0 à 1 | Très élevée, clean-label | Chocolats premium, produits céto |
| Stévia | À base de plantes | 0 | Très élevée, naturel | Bonbons durs, gommes, boissons |
| Xylitol | Sucre alcool (polyol) | 7 à 13 | Élevée, associations santé dentaire | Gomme, pastilles, sucreries pour soins dentaires |
| Fruit du moine | À base de plantes | 0 | En hausse, positionnement premium | Chocolats premium, magasins de santé |
| Sucralose | Artificiel | 0 | Modérée, fonctionnel | Sucreries budget, aliments fonctionnels |
Sources : GoodRx, Mayo Clinic, Diet Doctor, recherche PMC, Healthline. Les valeurs IG sont des chiffres de référence et peuvent varier selon le produit.
Les produits Diablo Sugar Free utilisent des polyols (alcools de sucre) comme principale approche de sucrage sur l'ensemble de la gamme, allant des Diablo NAS 80% Chocolat Noir 75g et Diablo SF Chocolat Noir 85g jusqu'aux gammes complètes de biscuits, bonbons gélifiés et gaufrettes. Les polyols apportent une saveur sucrée tout en offrant moins de calories que le sucre, et la consommation d'aliments contenant du maltitol plutôt que du sucre entraîne une élévation plus faible de la glycémie après leur ingestion par rapport aux produits contenant du sucre (registre des allégations nutritionnelles et de santé de Grande-Bretagne). Chaque produit comporte des informations nutritionnelles complètes, permettant aux acheteurs de savoir exactement ce qu'ils achètent.
Par canal de distribution
Les lieux où les consommateurs achètent des confiseries sans sucre ont considérablement changé depuis 2020. Le paysage de distribution actuel pour 2026 montre un marché en pleine transition :
Hypermarchés et supermarchés
Toujours le canal dominant, mais en déclin en part relative à mesure que les ventes en ligne augmentent. Les sections dédiées à la santé dans les grands supermarchés se développent.
En ligne et D2C (vente directe)
Le canal à la croissance la plus rapide avec un TCAC de 11,27 % (Mordor Intelligence). Accéléré par les confinements liés au COVID-19 et les modèles de boîtes de snacks par abonnement.
Magasins spécialisés en santé
En forte progression à mesure que le positionnement santé devient un différenciateur haut de gamme. Les consommateurs qui y font leurs achats recherchent activement des produits sans sucre et fonctionnels.
Pharmacies
Canal stable. Les clients gérant un diabète restent une base essentielle en pharmacie, à la recherche de produits de confiance avec un étiquetage clair.
Répartition régionale du marché
| Région | Part de marché | TCAC | Statut | Principaux facteurs de demande |
|---|---|---|---|---|
| Amérique du Nord | 38 à 40 % | 5,6 % | Leader du marché | Prévalence élevée du diabète, adoption mature du régime céto, infrastructure de vente au détail santé solide |
| Europe | ~28 % | 4,5 % | Solide | Taxes sur le sucre au Royaume-Uni et dans l'UE, pressions gouvernementales sur la reformulation, recommandations pour la santé dentaire |
| Asie-Pacifique | ~20 % | 8,73 % | Croissance la plus rapide | Urbanisation croissante, classe moyenne en expansion, 1,31 milliard de cas de diabète projetés d'ici 2050 |
| Moyen-Orient | ~7 % | ~7 % | Opportunité premium | Prévalence du diabète la plus élevée au monde, habitudes de consommation de luxe, culture du cadeau |
| Amérique latine et Afrique | ~5 % | ~6 % | Émergent | Urbanisation, amélioration de l'infrastructure de détail, sensibilisation accrue à la santé dans les centres urbains |
Sources : Grand View Research, Mordor Intelligence, Deep Market Insights. Les chiffres des parts régionales sont approximatifs et reflètent les estimations consensuelles de 2024 à 2026.
Amérique du Nord : Le leader du marché
L'Amérique du Nord détient environ 38 à 40 % du marché mondial des confiseries sans sucre, soit la plus grande part régionale au monde. Les États-Unis représentent à eux seuls 495,8 millions USD en 2024, avec une croissance projetée à un TCAC de 5,6 % jusqu'en 2034, offrant une opportunité absolue de 361,9 millions USD sur cette période.
Les États-Unis bénéficient d'une infrastructure de vente au détail axée sur la santé mature, d'une grande sensibilisation à la santé, d'une adoption généralisée du régime céto et de l'un des taux de prévalence du diabète les plus élevés du monde développé. Le commerce électronique, les boîtes de snacks par abonnement et les marques de santé spécialisées ont acquis une part de marché importante. L'expansion des formats saisonniers sans sucre pour Pâques, Halloween et Noël a également ouvert de nouvelles opportunités de cadeaux.
Europe : Une croissance portée par la réglementation
L'Europe occupe une deuxième position mondiale substantielle. Le Royaume-Uni, l'Allemagne, les Pays-Bas et les pays nordiques sont les principaux centres de demande. Contrairement à l'Amérique du Nord où la croissance est principalement tirée par les consommateurs, la croissance européenne est de plus en plus axée sur la réglementation : taxes sur le sucre, réformes de l'étiquetage sur le devant des emballages et campagnes gouvernementales soutenues par l'OMS poussent les fabricants et les consommateurs vers une réduction du sucre.
L'Union européenne et la Fédération dentaire mondiale recommandent toutes deux les chewing-gums sans sucre pour leurs bienfaits sur la santé bucco-dentaire, créant un moteur de demande supplémentaire au-delà de la gestion du poids et du diabète. Le marché britannique est particulièrement actif, avec une demande croissante de la part des personnes diabétiques, des adeptes du régime céto et des parents cherchant des alternatives moins sucrées pour leurs enfants.
Asie-Pacifique : La région à la croissance la plus rapide
La région Asie-Pacifique progresse à un TCAC de 8,73 % jusqu'en 2030, soit près du double de la moyenne mondiale. Avec l'urbanisation croissante, la hausse des revenus de la classe moyenne et 1,31 milliard de cas de diabète projetés d'ici 2050, les fondamentaux de la demande sont extraordinaires.
Le Japon, la Corée du Sud, l'Inde et l'Australie sont les marchés les plus développés de la région. La Chine connaît une croissance rapide. Les produits haut de gamme sans sucre issus de marques européennes bénéficient de prix élevés dans cette région, où la « qualité importée » exerce un fort attrait sur les consommateurs. La culture du cadeau de la région soutient également les formats de confiseries sans sucre haut de gamme, notamment lors des grandes occasions saisonnières.
Moyen-Orient : L'opportunité premium
Le Moyen-Orient, notamment les Émirats arabes unis, l'Arabie saoudite et le Qatar, affiche une demande remarquable pour le chocolat sans sucre de qualité supérieure. Des populations à revenus élevés, des habitudes de consommation de luxe et certains des taux de prévalence du diabète les plus élevés au monde (près de 20 % des adultes dans les États du Golfe) créent une combinaison unique de besoin médical et de capacité de dépense.
La forte culture du cadeau dans la région et la préférence pour les confiseries de qualité font que les boîtes et assortiments de chocolats sans sucre haut de gamme sont bien positionnés. L'Afrique, bien qu'à un stade de développement plus précoce, s'urbanise rapidement et améliore son infrastructure de vente au détail, créant des opportunités à long terme significatives pour les marques qui s'y implantent rapidement.
Qui achète des confiseries sans sucre ? Personas de consommateurs en 2026
Comprendre qui achète réellement les confiseries sans sucre et ce qui motive ces choix est essentiel pour les marques comme pour les détaillants. Le marché est considérablement plus diversifié que ce que beaucoup imaginent.
| Persona du consommateur | Besoin principal | Ce qu'ils achètent généralement | Principal moteur d'achat |
|---|---|---|---|
| Consommateurs diabétiques | Gestion de la glycémie | Chocolats, bonbons, biscuits sans sucre | Étiquetage de confiance, chiffres vérifiés sur les sucres |
| Adepte du régime céto et faible en glucides | Maintenir la cétose nutritionnelle | Chocolat noir, bonbons gélifiés, gaufrettes | Compte des glucides nets, transparence de l'étiquette |
| Adultes soucieux de leur poids | Gestion des calories | Snacks à portions contrôlées, barres chocolatées | Une douceur sans le sucre, compte calorique sur l'emballage |
| Milléniaux et Gen Z soucieux de leur santé | Alimentation propre, transparence des ingrédients | Chocolats haut de gamme, gammes NAS (sans sucre ajouté) | Édulcorants naturels, étiquettes propres, approvisionnement éthique |
| Passionnés de fitness | Soutien à l'entraînement et à la composition corporelle | Barres, biscuits sans sucre enrichis en protéines | Faible teneur en sucre, profil nutritionnel fonctionnel |
| Parents | Options plus saines pour les enfants | Bonbons gélifiés, pastilles chocolatées, gaufrettes sans sucre | Réduire l'apport en sucre des enfants, répondre aux préoccupations sur l'obésité |
| Consommateurs prédiabétiques | Réduction proactive du sucre | Chocolats NAS, biscuits à teneur réduite en sucre | Conseil médical, gestion proactive du sucre |
Profils des personas de consommateurs compilés à partir des informations de consommation de Mordor Intelligence, Market.us, Grand View Research et Persistence Market Research, 2025 à 2026.
Un point de donnée important : 25,1 % des enfants et 41,4 % des adultes consomment désormais régulièrement des édulcorants hypocaloriques sous une forme ou une autre (Market.us). Ce n'est pas un marché de niche. La confiserie sans sucre a atteint une pénétration significative du marché de masse parmi les consommateurs soucieux de leur santé et continuera de s'élargir à mesure que la sensibilisation augmente.
Comparaison des édulcorants : Que contient votre chocolat sans sucre ?
En 2026, les consommateurs sont plus avertis concernant les ingrédients que n'importe quelle génération précédente. Voici un guide simple sur les principaux édulcorants présents dans les confiseries sans sucre et ce que chacun implique pour la santé, le goût et la réponse glycémique.
Polyols (alcools de sucre) : La base de la plupart des confiseries sans sucre
Les polyols sont la famille d'édulcorants la plus largement utilisée dans les chocolats et biscuits sans sucre. Ils sont partiellement absorbés par le corps, apportant moins de calories que le sucre et produisant une élévation de la glycémie plus faible et plus lente que le sucre.
| Polyol | Indice glycémique | Pouvoir sucrant relatif vs Sucre | Propriété clé | Produits courants |
|---|---|---|---|---|
| Maltitol | ~35 | 75 % | Excellentes propriétés de fonte du cacao, largement disponible | Barres chocolatées, produits enrobés |
| Érythritol | 0 à 1 | 60 à 70 % | Quasi zéro calorie, impact digestif minimal | Chocolats haut de gamme, produits céto |
| Xylitol | 7 à 13 | 100 % | Égale le sucre en termes de douceur, populaire dans le chewing-gum | Chewing-gums, pastilles, bonbons dentaires |
| Sorbitol | 9 | 60 % | Rentable, largement utilisé dans les bonbons durs | Bonbons durs, bonbons bouillis |
| Isomalt | 2 | 45 à 60 % | Thermostable, bon pour les confiseries dures | Bonbons bouillis, sucettes |
Sources : Healthline, Diet Doctor, Mayo Clinic. Les valeurs d'IG sont des chiffres de référence et peuvent varier selon le produit individuel et le contexte de consommation.
Consommer de très grandes quantités de polyols peut provoquer un effet laxatif chez certains individus. Les étiquettes des produits portent une mise en garde à ce sujet. Pour des portions normales, cela ne représente pas un problème pratique, mais la conscience des portions reste importante, particulièrement pour les nouveaux consommateurs de produits sans sucre.
Édulcorants d'origine végétale : Le choix naturel
- La Stévia est dérivée de la plante Stevia rebaudiana et apporte une saveur sucrée via des glycosides de stéviol. Son indice glycémique est de zéro. La FDA classe les extraits de stévia de haute pureté comme étant généralement reconnus comme sûrs (GRAS). Elle est 200 à 300 fois plus sucrée que le sucre et devient de plus en plus le premier choix pour les produits à étiquette propre (clean label).
- Le fruit du moine (luo han guo) contient des composés naturels appelés mogrosides qui apportent une douceur sans affecter la glycémie. Son IG est de zéro. Il est plus coûteux que les autres édulcorants, c'est pourquoi il apparaît le plus souvent dans les gammes de produits haut de gamme.
- L'allulose est un sucre rare présent naturellement en petites quantités dans les figues et les raisins. Il a un IG d'environ 1. Sa disponibilité augmente, en particulier sur le marché américain.
Confiseries sans sucre vs traditionnelles : Comparaison complète
| Facteur | Confiserie traditionnelle | Confiserie sans sucre |
|---|---|---|
| Teneur en sucre ajouté | Généralement 20 à 60g pour 100g | 0g de sucre ajouté (moins de 0,5g par portion selon la définition FDA) |
| Impact glycémique | Élevé, pic de glycémie significatif | Hausse plus faible et plus lente que le sucre avec des formulations aux polyols ou édulcorants végétaux |
| Calories pour 100g | Généralement 400 à 550 kcal | 300 à 490 kcal selon le produit |
| Santé dentaire | Nocif, favorise la carie dentaire | Les polyols ne sont pas des sucres |
| Prime de prix | Plus bas, ingrédients de commodité | Environ 20 à 40 % plus élevé en raison des édulcorants de spécialité |
| Taux de croissance du marché | TCAC de 2,95 à 3,2 % (2026 à 2034) | TCAC de 4,2 à 9,6 % selon le segment |
| Alignement sur les tendances conso | Sous pression des campagnes de réduction du sucre | Fortement aligné sur les données démographiques santé, céto et diabète |
| Environnement réglementaire | Forte pression des taxes sur le sucre et mandats d'étiquetage | Favorisé par les objectifs gouvernementaux de réduction du sucre |
Comparaison basée sur des données agrégées issues de Grand View Research, Mordor Intelligence, des directives de la FDA et des rapports sur le marché de la confiserie de Future Market Insights, 2025 à 2026.
Défis et contraintes sur le marché des confiseries sans sucre
Une image complète du marché nécessite un compte rendu honnête des vents contraires ainsi que des vents favorables. Le marché des confiseries sans sucre fait face à plusieurs défis structurels que les fabricants et les détaillants doivent gérer.
Perception du goût et de la texture
Malgré des progrès substantiels dans la technologie des édulcorants, la perception des consommateurs reste un défi. De nombreux acheteurs associent encore « sans sucre » à un goût inférieur, une association ancrée dans les produits de première génération qui n'étaient pas aussi savoureux selon les standards actuels. Surmonter cela nécessite une meilleure formulation des produits, des programmes d'échantillonnage actifs et une narration authentique auprès du consommateur, plutôt que de simples campagnes marketing basées sur des allégations.
Coût des édulcorants alternatifs
Les édulcorants naturels de haute qualité, dont l'érythritol, la stévia et le fruit du moine, sont nettement plus coûteux que le saccharose. Ce coût se répercute sur les prix de détail. Les produits sans sucre commandent généralement une prime de prix de 20 à 40 % par rapport aux équivalents conventionnels, créant une barrière sur les marchés sensibles au prix et chez les consommateurs qui ne sont pas encore motivés par un besoin de santé spécifique.
Complexité réglementaire
Ce qui peut et ne peut pas être étiqueté « sans sucre » varie selon la juridiction. Les marchés de l'UE, des États-Unis, du Royaume-Uni et de l'Asie-Pacifique fonctionnent tous selon des normes d'étiquetage, des listes d'édulcorants autorisés et des réglementations sur les allégations de santé différentes. Les marques mondiales doivent naviguer dans un patchwork complexe d'exigences de conformité, ajoutant des coûts et des délais aux stratégies d'entrée sur le marché.
Idées fausses des consommateurs sur la teneur en calories
Une proportion de consommateurs, en particulier ceux qui ne sont pas motivés par le diabète ou des objectifs alimentaires spécifiques, suppose à tort que « sans sucre » signifie automatiquement « faible en calories » ou « manger autant que vous voulez ». Le chocolat sans sucre peut toujours être riche en calories, car la teneur en graisses et en protéines provenant du beurre de cacao et des produits laitiers reste similaire à celle du chocolat conventionnel. Une communication nutritionnelle claire et précise est une responsabilité continue pour toute la catégorie.
Opportunités pour les détaillants et les acheteurs B2B
Pour les supermarchés, les magasins de produits naturels, les détaillants en nutrition sportive, les plateformes en ligne et les distributeurs internationaux, le marché des confiseries sans sucre représente l'une des opportunités de croissance de catégorie les plus fortes dans la vente au détail alimentaire aujourd'hui.
- Les rayons dédiés aux produits sans sucre surpassent la confiserie générale par unité de stock (SKU) chez les détaillants axés sur la santé, en particulier au Royaume-Uni, en Allemagne et en Scandinavie
- Les canaux de vente en ligne D2C et les places de marché connaissent une croissance à un TCAC de plus de 11 %, un domaine où les consommateurs soucieux de leur santé sont nettement plus présents que dans la population générale
- Les formats de cadeaux saisonniers, notamment pour Pâques, Noël, l'Aïd et Diwali, représentent une opportunité sous-développée pour les gammes de cadeaux sans sucre haut de gamme, tant dans les canaux de détail que B2B
- Les salles de sport, pharmacies et points de vente en voyage sont des lieux de distribution naturels pour les formats de snacks sans sucre, en particulier les barres, les portions individuelles et les chocolats en bouchées
- La restauration hors foyer B2B, y compris les compagnies aériennes, les hôtels et la restauration d'entreprise, spécifie de plus en plus d'options sans sucre pour accueillir les clients diabétiques et ceux ayant d'autres besoins alimentaires
- Des opportunités de marque de distributeur existent pour les détaillants cherchant à capter une marge de catégorie dans un segment en croissance rapide sans fragmenter leur base de fournisseurs
Un fournisseur de confiseries sans sucre proposant des produits vérifiés parmi les chocolats, biscuits, gaufrettes, gâteaux, gommes, bonbons durs, pâtes à tartiner et barres de petit-déjeuner permet aux détaillants de constituer un rayon sans sucre crédible et exhaustif via une relation fournisseur unique. Cela réduit considérablement la complexité de construction de la gamme et garantit des normes d'étiquetage cohérentes pour tous les produits.
Comment Diablo Sugar Free s'inscrit sur ce marché
Diablo Sugar Free est une marque spécifiquement conçue pour servir chaque segment de ce marché en pleine croissance. Avec 91 produits répartis dans 10 catégories de confiserie, la gamme couvre toute l'étendue de ce que recherchent les consommateurs de confiseries sans sucre.
La gamme de produits s'étend des chocolats, notamment le Chocolat noir 80% Diablo NAS 75g, le Chocolat noir Diablo SF 85g, le Chocolat au lait Diablo NAS 85g et le Coffret chocolat luxe Diablo NAS 142g ; aux biscuits tels que les Biscuits aux pépites de chocolat Diablo SF 130g, les Biscuits au beurre Diablo NAS 135g et les Biscuits aux amandes Diablo NAS 145g ; aux gaufrettes, dont les Gaufrettes au chocolat au lait fourrées à la crème Diablo NAS 150g ; aux gommes, dont les Oursons en gomme Diablo SF 75g et les Gouttes en gomme Diablo SF 75g ; et aux barres de petit-déjeuner déclinées en neuf variétés dans les gammes barres de muesli NAS et barres de muesli au yaourt.
La gamme repose sur des édulcorants polyols (alcools de sucre) : la consommation d'aliments contenant du maltitol au lieu du sucre induit une glycémie plus faible après leur consommation par rapport aux aliments contenant du sucre (registre des allégations nutritionnelles et de santé GB). Les produits portent soit l'allégation « Sans sucre » (SF), soit « Sans sucres ajoutés » (NAS), toujours appliquée correctement sur la base de données nutritionnelles certifiées par un certificat d'analyse. La gamme couvre des formats abordables au quotidien jusqu'aux formats coffrets cadeaux premium, répondant à la demande du marché de masse comme celle du segment haut de gamme.
Diablo Sugar Free fournit les supermarchés, les magasins d'alimentation naturelle, les plateformes d'épicerie en ligne, les magasins de nutrition pour salles de sport et les distributeurs internationaux. La gamme offre une couverture complète de la catégorie dans tous les principaux segments de la confiserie sans sucre, avec des données nutritionnelles au format européen vérifiées sur chaque produit. Contactez notre équipe commerciale pour discuter de la gamme, des prix et des options de distribution.
Acheter les chocolats Diablo
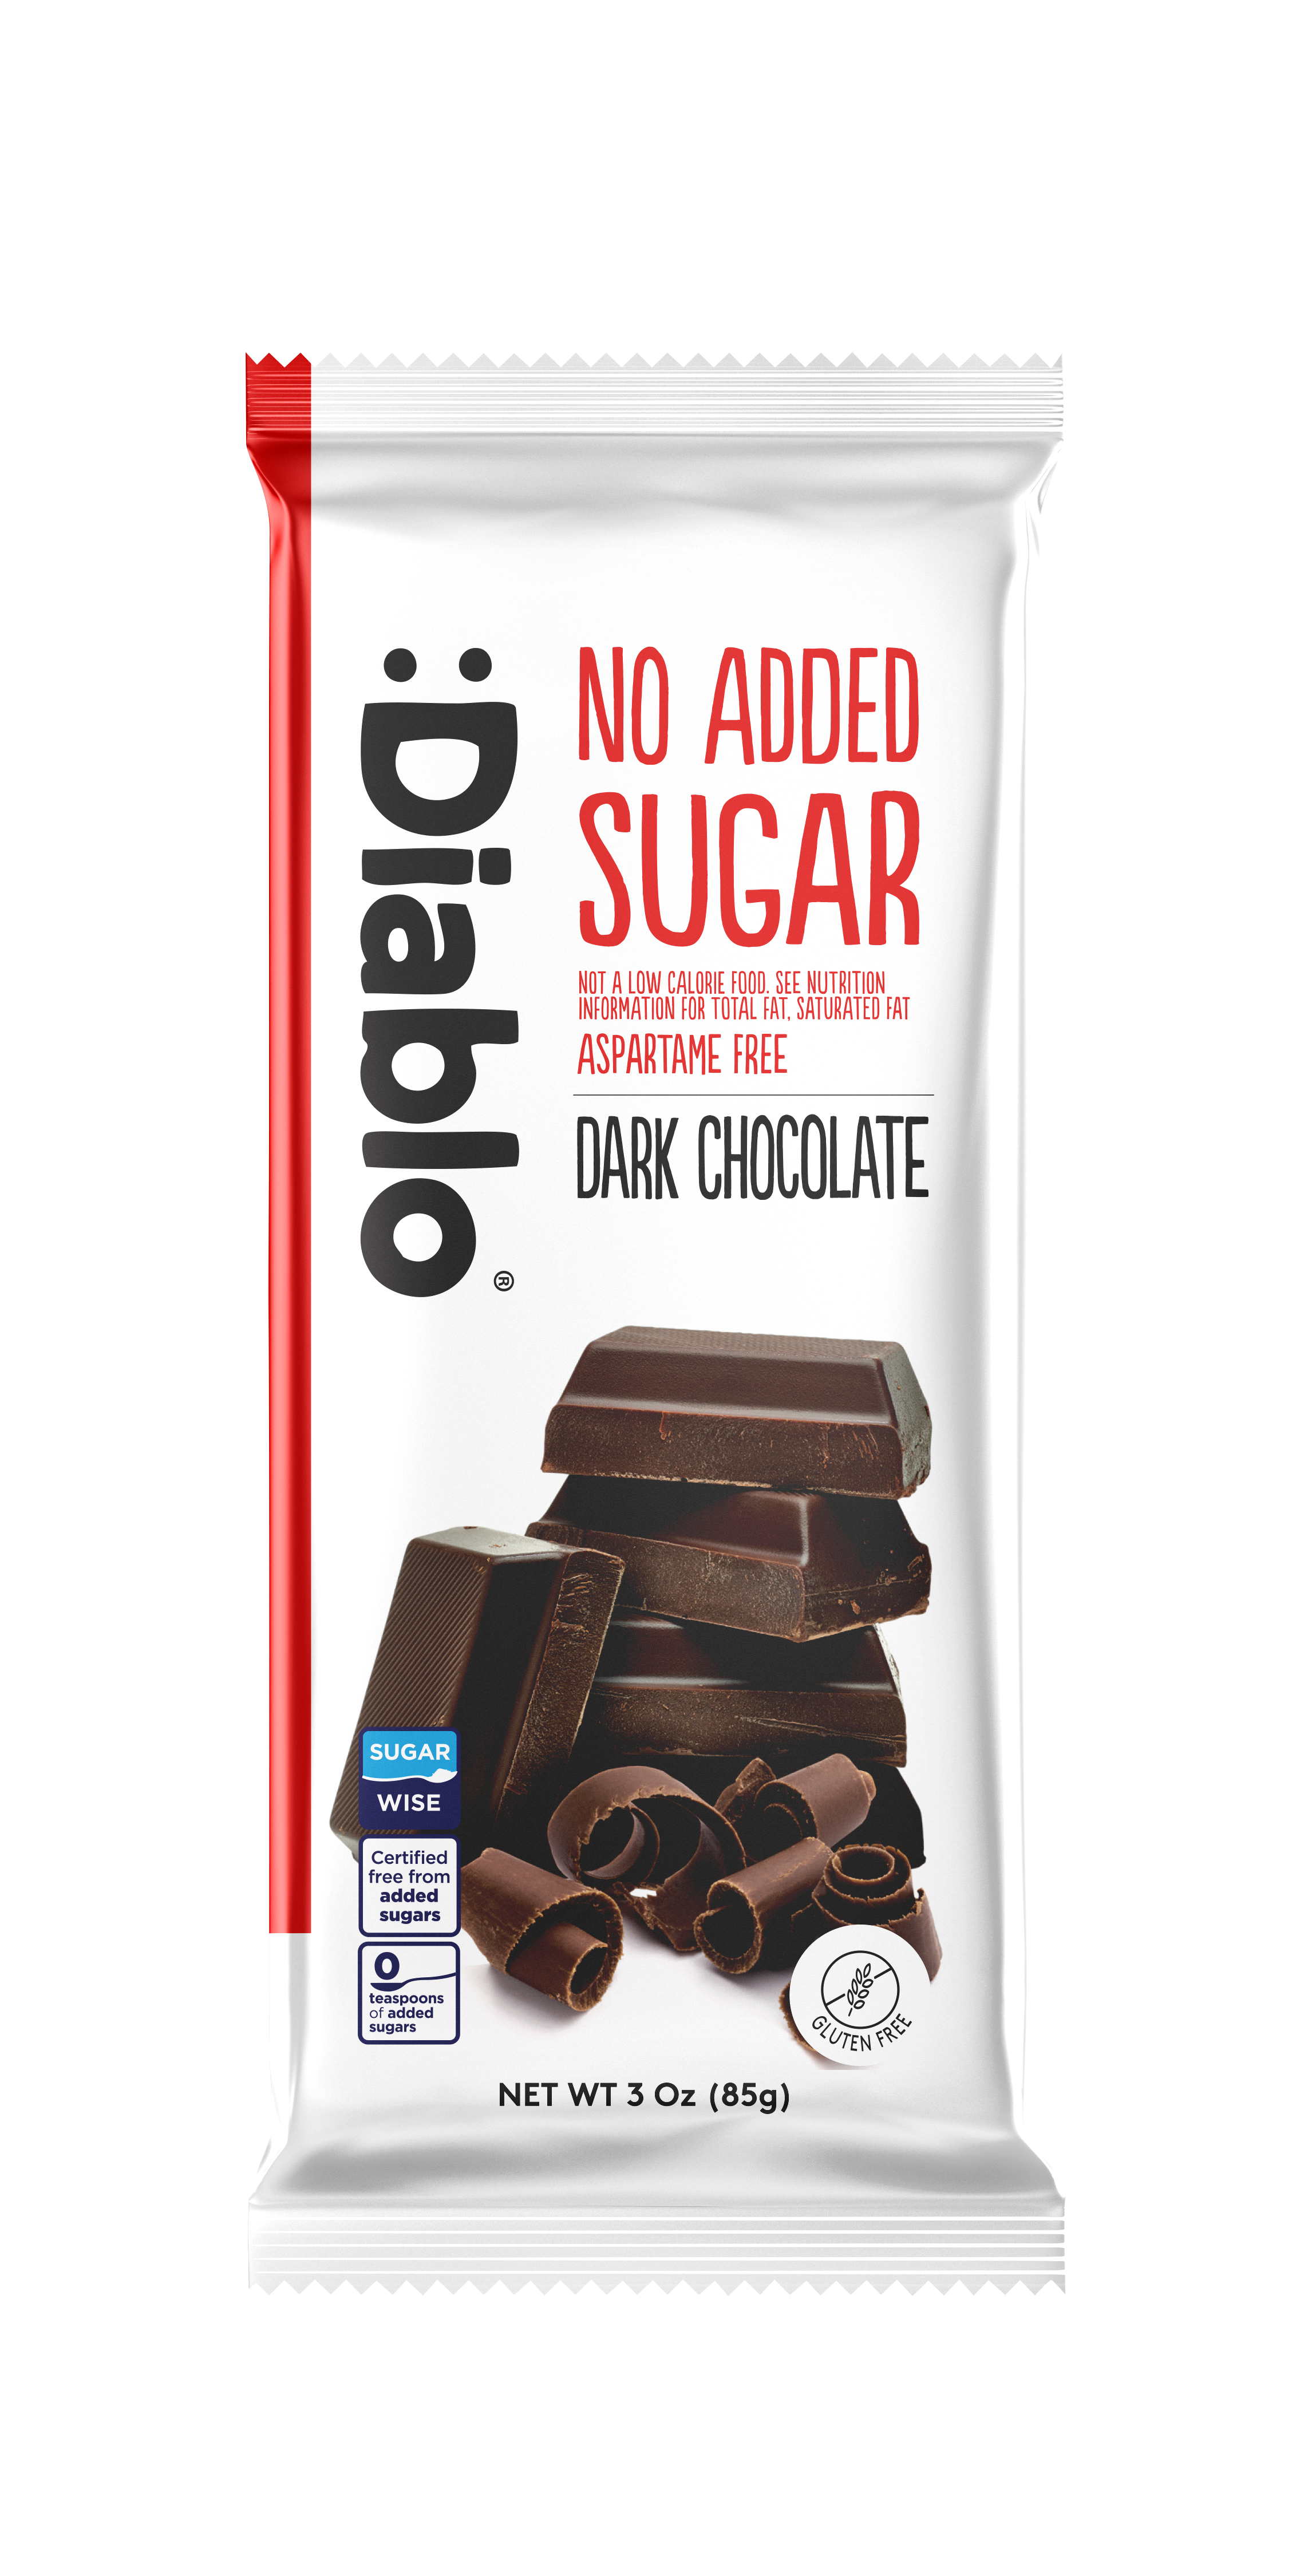


Découvrir toute la gamme Diablo


Questions fréquentes
Le marché mondial de la confiserie sans sucre est évalué à environ 2,43 à 2,64 milliards USD en 2025-2026, selon la portée de l'étude. Le marché plus large des aliments et boissons sans sucre, dont la confiserie est un segment, est évalué à 67,5 milliards USD en 2025. Le sous-marché du chocolat sans sucre est spécifiquement évalué entre 3,15 et 3,33 milliards USD en 2025-2026. L'industrie globale de la confiserie, produits sucrés inclus, est évaluée à 344,8 milliards USD en 2026.
Le segment du chocolat premium sans sucre est celui qui connaît la croissance la plus rapide, progressant à un TCAC de 9,6 % de 2025 à 2033 (Straits Research). Parmi les catégories de produits, le chocolat 100 % sans sucre détient environ 58 % des parts de marché du chocolat sans sucre. Par canal de distribution, la vente au détail en ligne et le D2C connaissent la croissance la plus rapide avec un TCAC de 11,27 % jusqu'en 2030 (Mordor Intelligence). Par région, l'Asie-Pacifique mène la croissance avec un TCAC de 8,73 % jusqu'en 2030.
Différents cabinets d'études rapportent des chiffres légèrement différents selon leur méthodologie et leur périmètre. La fourchette consensuelle se situe entre 4,2 et 5,4 % de TCAC pour le marché principal de la confiserie sans sucre jusqu'en 2030-2034. Le segment des bonbons et chocolats sans sucre affiche un TCAC plus élevé de 7,5 %. Le segment du chocolat premium sans sucre mène la marche avec un TCAC de 9,6 %. Le marché conventionnel de la confiserie, en comparaison, ne croît qu'à un TCAC de 2,95 à 3,2 %, faisant du « sans sucre » une catégorie nettement plus performante.
L'Amérique du Nord, emmenée par les États-Unis, détient la plus grande part régionale avec 38 à 40 % au niveau mondial. Les États-Unis représentent à eux seuls 495,8 millions USD en 2024. En Europe, le Royaume-Uni, l'Allemagne, les Pays-Bas et les pays nordiques sont les principaux marchés demandeurs. Dans la région Asie-Pacifique, le Japon, la Corée du Sud, l'Australie et l'Inde sont les plus développés. Le Moyen-Orient, notamment les Émirats arabes unis, l'Arabie saoudite et le Qatar, affiche certaines des demandes par habitant en produits premium les plus fortes au monde, sous l'effet d'une prévalence élevée du diabète et de modèles de consommation de luxe.
Les édulcorants les plus courants dans la confiserie sans sucre sont : le maltitol (un polyol largement utilisé dans le chocolat pour ses excellentes propriétés de fonte, IG d'environ 35), l'érythritol (polyol à quasi zéro calorie, privilégié dans les produits premium), le xylitol (polyol aux bienfaits pour la santé dentaire, courant dans les chewing-gums et pastilles), la stévia (édulcorant naturel d'origine végétale à IG zéro, 200 à 300 fois plus sucré que le sucre), l'extrait de fruit du moine (naturel, zéro calorie, positionnement premium) et le sucralose (édulcorant artificiel utilisé dans certains produits à bas coût). De nombreux produits utilisent des systèmes d'édulcorants mélangés pour optimiser le goût, la texture et le coût. Les produits Diablo Sugar Free utilisent des systèmes d'édulcorants à base de polyols.
Trois facteurs structurels creusent l'écart : d'abord, l'épidémie mondiale de diabète avec 830 millions de personnes vivant avec cette condition et des millions d'autres en pré-diabète ; ensuite, l'intervention au niveau gouvernemental via des taxes sur le sucre dans plus de 54 pays et l'étiquetage obligatoire sur le devant des emballages soulignant la teneur en sucre ; et enfin, l'adoption de régimes pauvres en glucides et cétogènes par des dizaines de millions de consommateurs qui ont activement besoin d'options de confiserie sans sucre. Ensemble, ces forces créent une demande soutenue et à long terme dont la confiserie conventionnelle ne bénéficie pas.
La confiserie sans sucre contient au maximum 0,5 gramme de sucre par portion selon la définition de la FDA, et la consommation d'aliments contenant du maltitol au lieu du sucre induit une glycémie plus faible après leur consommation par rapport aux aliments contenant du sucre (registre des allégations nutritionnelles et de santé GB). Toute personne gérant un diabète doit toujours vérifier l'étiquette nutritionnelle complète, y compris le total des glucides, maintenir des portions raisonnables et discuter des changements alimentaires avec son prestataire de soins ou son diététicien. « Sans sucre » ne signifie pas « quantités illimitées ».
Les produits Diablo Sugar Free sont disponibles directement sur notre boutique en ligne avec livraison en Europe et au-delà. La gamme est également disponible dans une sélection de supermarchés, de magasins d'alimentation naturelle et de détaillants spécialisés. Pour les demandes B2B, de gros et de distribution internationale, contactez notre équipe commerciale. Notre gamme complète de 91 produits sans sucre (chocolats, biscuits, gaufrettes, gâteaux, gommes, barres de petit-déjeuner, pâtes à tartiner et bonbons) est toujours disponible en ligne.
Références et sources
- Grand View Research. Marché de la confiserie sans sucre : taille et prévisions, 2024 à 2030. grandviewresearch.com
- Fact.MR. Statistiques du marché de la confiserie sans sucre, 2024 à 2034. factmr.com
- IMARC Group. Analyse du marché de la confiserie sans sucre, 2025 à 2033. imarcgroup.com
- Mordor Intelligence. Marché des aliments et boissons sans sucre, 2025 à 2030. mordorintelligence.com
- Persistence Market Research. Part de marché de la confiserie sans sucre et analyse des tendances, 2025 à 2032. persistencemarketresearch.com
- Future Market Insights. Valeur de l'industrie de la confiserie 2026 ; Marché des bonbons sans sucre, 2025 à 2035. futuremarketinsights.com
- Deep Market Insights. Rapport de recherche sur le marché du chocolat sans sucre, 2026 à 2031. deepmarketinsights.com
- Straits Research. Marché du chocolat premium sans sucre, 2025 à 2033. straitsresearch.com
- Market Research Future. Marché mondial du chocolat sans sucre, 2025 à 2034. marketresearchfuture.com
- Verified Market Reports. Marché des bonbons et chocolats sans sucre, 2026 à 2034. verifiedmarketreports.com
- Market.us. Rapport sur le marché des snacks sans sucre, 2025 à 2034. market.us
- Organisation mondiale de la santé. Données mondiales sur la prévalence du diabète, 1990 à 2022. who.int
- FDA. Normes d'étiquetage sans sucre et classification GRAS pour les édulcorants. fda.gov
- CDC. Données sur la prévalence de l'obésité chez les enfants et les adolescents. cdc.gov
- DataM Intelligence. Marché mondial des bonbons, 2025 à 2033. datamintelligence.com
Découvrir toute la gamme Diablo Sugar Free
91 produits sans sucre incluant chocolats, biscuits, gaufrettes, gâteaux, gommes, barres de petit-déjeuner, pâtes à tartiner et bonbons. Formulés avec des édulcorants polyols. Sans sucres ajoutés. Nutrition vérifiée sur chaque produit. Créé pour tous ceux qui refusent de renoncer aux moments sucrés de la vie.
Acheter Diablo Sugar Free maintenantSans sucres ajoutés. Édulcoré aux polyols. La vraie douceur, faite comme il se doit.