 Barras de chocolate
 Grageas
 Pasteles y muffins
 Dulces y gomitas
 Galletas
 Salsas para postres
 Cajas de bombones
 Obleas
 Untables
 Barritas de muesli
 Cestas de regalo
 Ventas y promociones

Mercado de la confitería sin azúcar:
Tamaño, estadísticas y tendencias para 2026
Una guía integral basada en datos sobre el mercado global de la confitería sin azúcar y lo que su crecimiento significa para los consumidores, minoristas y distribuidores
¿Qué tamaño tiene el mercado de la confitería sin azúcar en 2026?
El mercado global de la confitería sin azúcar está valorado en aproximadamente 2450 millones de USD en 2024, con un crecimiento a una tasa compuesta anual (CAGR) del 4,2% al 5,4%, y se prevé que alcance entre 3160 millones de USD y 4130 millones de USD para el periodo de 2030 a 2034. Cifras clave de un vistazo:
- ✓Valor de mercado (2024): 2450 millones de USD según todas las estimaciones principales de investigación
- ✓Submercado del chocolate sin azúcar (2026): De 3150 millones a 3330 millones de USD, con un crecimiento a una CAGR del 5,6%
- ✓Segmento de mayor crecimiento: Chocolate premium sin azúcar con una CAGR del 9,6% hasta 2033
- ✓Mercado regional más grande: Norteamérica con aproximadamente entre el 38% y el 40% de la cuota global
- ✓Región de mayor crecimiento: Asia-Pacífico con una CAGR del 8,73% hasta 2030
- ✓Categoría de producto líder: Confitería de chocolate con el 44,7% de la cuota de mercado
- ✓Principal motor de crecimiento: 830 millones de personas en todo el mundo que viven con diabetes, además de impuestos sobre el azúcar en más de 54 países
Algo significativo ha cambiado en el pasillo de la confitería en los últimos cinco años. Los chocolates, gominolas, galletas y barquillos sin azúcar han pasado de ser una categoría de dieta médica de nicho a una elección de estilo de vida convencional. Y las cifras que respaldan ese cambio son convincentes.
En 2026, el mercado global de la confitería sin azúcar es una industria multimillonaria que crece a aproximadamente el doble de la tasa de la confitería convencional. Con más de 830 millones de personas en todo el mundo que viven con diabetes, gobiernos en más de 54 países aplicando impuestos al azúcar y millones de consumidores adicionales reduciendo voluntariamente el azúcar de sus dietas, la demanda de dulces deliciosos sin el inconveniente del azúcar nunca ha sido mayor.
Esta guía reúne el conjunto más completo de estadísticas del mercado de confitería sin azúcar disponible en 2026, interpreta lo que los datos significan tanto para los consumidores como para los compradores, y explica por qué esta categoría es una de las historias de crecimiento más importantes en la industria alimentaria mundial en este momento.
Los compradores preocupados por su salud, los minoristas que evalúan la estrategia de la categoría, los compradores B2B que evalúan a los proveedores y cualquier persona curiosa sobre hacia dónde se dirige la industria de los dulces encontrarán los números aquí.
Contenidos
- ¿Qué es el mercado de la confitería sin azúcar?
- Tamaño del mercado de un vistazo: Panorama de 2026
- Principales motores de crecimiento en 2026
- Segmentación del mercado: ¿Qué productos crecen más rápido?
- Desglose del mercado regional
- ¿Quién compra confitería sin azúcar?
- Comparación de edulcorantes: ¿Qué contiene su chocolate sin azúcar?
- Confitería sin azúcar frente a la tradicional
- Desafíos y restricciones
- Oportunidades para minoristas y compradores B2B
- Cómo encaja Diablo Sugar Free en este mercado
- Preguntas frecuentes
¿Qué es el mercado de la confitería sin azúcar?
El mercado de la confitería sin azúcar abarca todos los dulces, chocolates, caramelos, gominolas, caramelos duros, mentas, galletas y productos relacionados fabricados sin azúcares añadidos tradicionales. En lugar de sacarosa, los fabricantes utilizan edulcorantes alternativos como stevia, eritritol, xilitol, maltitol, fruta del monje, aspartamo o sucralosa.
Según las directrices de la FDA, un producto puede llevar legalmente la etiqueta "sin azúcar" (sugar-free) si contiene menos de 0,5 gramos de azúcar añadido o natural por porción. Los productos etiquetados como "sin azúcares añadidos" (NAS, por sus siglas en inglés) hacen una promesa diferente: no se añaden azúcares durante la fabricación, aunque pueden conservar pequeñas cantidades de azúcares presentes de forma natural en otros ingredientes.
Esta distinción importa en la práctica. En Diablo Sugar Free, tanto los productos "SF" (sin azúcar) como "NAS" (sin azúcares añadidos) están claramente etiquetados, cubriendo chocolates, galletas, barquillos, pasteles, barritas de desayuno, gominolas, cremas para untar y caramelos duros. Cada producto utiliza la declaración correcta según su formulación verificada.
El mercado se sitúa en la intersección de tres industrias: confitería tradicional, alimentación saludable y sector de sustitutos del azúcar. Está creciendo a tasas significativamente más rápidas que la confitería en general, y su evolución refleja cambios más profundos en la forma en que los consumidores piensan sobre el azúcar, la salud y cómo es un dulce moderno.
Tamaño del mercado de la confitería sin azúcar de un vistazo: Panorama de 2026
Valoración del mercado global
La tabla a continuación compara las previsiones de las organizaciones de investigación de mercado más autorizadas que cubren el mercado global de confitería sin azúcar:
| Firma de investigación | Valor 2024 | Valor proyectado | CAGR | Año de previsión |
|---|---|---|---|---|
| Grand View Research | 2450 millones de USD | 3160 millones de USD | 4,2% | 2030 |
| Fact.MR | 2450 millones de USD | 4130 millones de USD | 5,4% | 2034 |
| IMARC Group | 2330 millones de USD | 3240 millones de USD | 3,65% | 2033 |
| Persistence Market Research | 2430 millones de USD (2025) | 3420 millones de USD | 5,0% | 2032 |
| Future Market Insights | 2640 millones de USD (2025) | 4180 millones de USD | 4,7% | 2035 |
Consenso entre todas las estimaciones: una industria de 2300 a 2600 millones de USD creciendo a una CAGR del 4% al 5,4%, con oportunidades de dos dígitos en subsegmentos premium y especializados. Fuentes: Grand View Research, Fact.MR, IMARC Group, Persistence Market Research, Future Market Insights.
La industria de la confitería en su conjunto está valorada en 344 800 millones de USD en 2026 (Future Market Insights) y el mercado global de dulces alcanzó los 68 500 millones de USD en 2025 (DataM Intelligence), ambos creciendo a una CAGR de aproximadamente el 3% al 3,2%. El segmento sin azúcar está creciendo a casi el doble de la tasa del mercado convencional, lo que la convierte en una de las categorías con mejor desempeño en el comercio minorista de alimentos.
Submercado del chocolate sin azúcar
El chocolate es el producto dominante dentro de esta industria. El mercado del chocolate sin azúcar estaba valorado entre 1380 millones de USD y 3150 millones de USD en 2024-2025, dependiendo de si las estimaciones incluyen la confitería sin azúcar estrechamente relacionada junto al chocolate puro.
Deep Market Insights sitúa el mercado global del chocolate sin azúcar en 3150 millones de USD en 2025, aumentando a 3330 millones de USD en 2026 con una CAGR del 5,6%, en camino de alcanzar los 4370 millones de USD para 2031. Market Research Future estima una banda más ajustada de 1520 millones de USD en 2024, alcanzando los 2580 millones de USD para 2034 (5,4% CAGR). El segmento del chocolate 100% sin azúcar por sí solo domina aproximadamente el 58% de la cuota total de mercado del chocolate sin azúcar, impulsado por la adopción de la dieta ceto y las necesidades de control de la diabetes.
El segmento premium: el nivel de mayor crecimiento
El mercado del chocolate premium sin azúcar es la historia de crecimiento más notable de toda la categoría. Valorada en 1760 millones de USD en 2024 y 1930 millones de USD en 2025, se prevé que más que se duplique a 4030 millones de USD para 2033, lo que representa una CAGR del 9,6% (Straits Research).
Este crecimiento refleja un claro cambio en el consumidor: los compradores ya no están dispuestos a aceptar productos sin azúcar de sabor inferior. Esperan ingredientes premium, perfiles de sabor sofisticados y envases que comuniquen calidad, y están preparados para pagar un sobreprecio por ello.
Principales motores de crecimiento en 2026
1. Aumento de la prevalencia de la diabetes y las enfermedades metabólicas
Este es el mayor motor estructural del mercado. La OMS informa que entre 1990 y 2022, la prevalencia de la diabetes se cuadruplicó a nivel mundial, con 830 millones de personas que viven actualmente con la afección. Solo en Asia-Pacífico, se proyecta que habrá 1310 millones de casos de diabetes para 2050.
Para muchos de estos consumidores, la confitería sin azúcar es menos una preferencia de estilo de vida que un hábito de compra establecido. Los productos endulzados con polioles ofrecen dulzor con un aumento de glucosa en sangre más bajo y lento que sus equivalentes con azúcar. Esto crea una base de consumidores amplia y altamente leal que busca activamente marcas confiables sin azúcar.
- 19,7% de los niños y adolescentes de 2 a 19 años en EE. UU. están afectados por la obesidad (CDC)
- 495,8 millones de USD: el mercado estadounidense de confitería sin azúcar en 2024, creciendo a una CAGR del 5,6% hasta 2034
- Reino Unido, Alemania, Países Bajos y las naciones nórdicas son los principales centros de demanda europeos
- CAGR del 8,73%: tasa de crecimiento de Asia-Pacífico hasta 2030, la más rápida de todas las regiones a nivel mundial
2. Impuestos al azúcar y regulación gubernamental
A partir de 2026, 54 naciones han desplegado impuestos al azúcar o controles fiscales sobre las bebidas azucaradas y la confitería. El impuesto al azúcar del Reino Unido provocó la reformulación en toda la industria alimentaria. Varios grandes minoristas del Reino Unido han prohibido la venta de confitería y bebidas azucaradas en las cajas de pago.
La FDA ha introducido mandatos de etiquetado que requieren que los fabricantes revelen el azúcar añadido en las etiquetas de los alimentos, lo que hace más difícil para la confitería tradicional ocultar el alto contenido de azúcar. Estas presiones regulatorias aceleran el cambio hacia la reformulación sin azúcar en todas las categorías de confitería, beneficiando a las marcas construidas desde el principio en torno a formulaciones bajas en azúcar.
Segmentación del mercado: ¿Qué productos crecen más rápido?
Por tipo de producto
| Categoría de producto | Cuota de mercado | Tendencia de crecimiento | Principal motor del consumidor |
|---|---|---|---|
| Chocolate sin azúcar | 44,7% | Fuerte | Control de la diabetes, dietas ceto, perfil antioxidante del cacao puro |
| Gominolas sin azúcar | ~18% | Muy fuerte | Padres reduciendo la ingesta de azúcar de sus hijos |
| Caramelos duros y mentas | ~15% | Moderada | Compradores conscientes del azúcar, conveniencia on-the-go |
| Galletas sin azúcar | ~12% | Fuerte | Control de peso, alternativas de snack a las galletas normales |
| Barquillos y barritas | ~8% | Creciente | Nutrición fitness, sustitutos del desayuno |
| Cremas, salsas y otros | ~3% | Emergente | Repostería casera, alimentación saludable, formatos de regalo |
Fuentes: Grand View Research, IMARC Group, Persistence Market Research. Las estimaciones de cuota de mercado son aproximadas y varían según el alcance del estudio.
La confitería de chocolate domina el mercado sin azúcar porque disfruta de un atractivo universal en todos los grupos de edad y datos demográficos. El chocolate negro específicamente lleva credenciales de salud, incluidos antioxidantes y flavonoides que se alinean bien con mensajes de salud, y la categoría se beneficia de un fuerte posicionamiento premium que admite precios minoristas más altos.
Por ingrediente edulcorante
El edulcorante utilizado en un producto sin azúcar se ha convertido en un activo de marketing significativo por derecho propio. Los consumidores leen las etiquetas y eligen según sus preferencias de ingredientes, particularmente en torno a la distinción entre natural frente a artificial.
| Edulcorante | Tipo | Puntaje IG | Preferencia del consumidor | Uso común |
|---|---|---|---|---|
| Maltitol | Alcohol de azúcar (poliol) | ~35 | Muy utilizado, práctico | Chocolates, galletas, gominolas |
| Eritritol | Alcohol de azúcar (poliol) | 0 a 1 | Muy alta, etiqueta limpia | Chocolates premium, productos ceto |
| Stevia | De origen vegetal | 0 | Muy alta, natural | Caramelos duros, gominolas, bebidas |
| Xilitol | Alcohol de azúcar (poliol) | 7 a 13 | Alta, asociado a salud dental | Chicles, mentas, dulces para cuidado dental |
| Fruta del monje | De origen vegetal | 0 | Creciente, posicionamiento premium | Chocolates premium, tiendas de salud |
| Sucralosa | Artificial | 0 | Moderada, funcional | Dulces económicos, alimentos funcionales |
Fuentes: GoodRx, Mayo Clinic, Diet Doctor, investigaciones de PMC, Healthline. Los valores de IG son cifras de referencia y pueden variar según el producto.
Los productos sin azúcar de Diablo utilizan polioles (alcoholes de azúcar) como su principal método de endulzado en toda la gama, desde el chocolate negro Diablo NAS 80% de 75g y el chocolate negro Diablo SF de 85g hasta las gamas completas de galletas, gominolas y barquillos. Los polioles aportan dulzor a la vez que contribuyen con menos calorías que el azúcar, y el consumo de alimentos que contienen maltitol en lugar de azúcar induce una menor subida de la glucosa en sangre tras su ingesta en comparación con los alimentos que contienen azúcar (registro de declaraciones nutricionales y de salud de Gran Bretaña). Todos los productos llevan información nutricional completa, de modo que los compradores pueden ver exactamente lo que están comprando.
Por canal de distribución
El lugar donde los consumidores compran dulces sin azúcar ha cambiado considerablemente desde 2020. El panorama actual de distribución para 2026 muestra un mercado en clara transición:
Hipermercados y supermercados
Siguen siendo el canal dominante, pero su cuota relativa disminuye a medida que crece el canal online. Las secciones orientadas a la salud dentro de los grandes supermercados se están expandiendo.
Online y venta directa al consumidor (D2C)
El canal de mayor crecimiento con una tasa de crecimiento anual compuesto (CAGR) del 11,27% (Mordor Intelligence). Acelerado por los confinamientos por COVID-19 y los modelos de cajas de aperitivos por suscripción.
Tiendas especializadas en salud
Aumentan con fuerza a medida que el posicionamiento saludable se convierte en un diferenciador premium. Los consumidores que compran aquí buscan activamente productos funcionales y sin azúcar.
Farmacias
Canal estable. Los compradores que controlan la diabetes siguen siendo una base principal de las farmacias, buscando productos fiables y claramente etiquetados.
Desglose del mercado regional
| Región | Cuota de mercado | CAGR | Estado | Factores clave de demanda |
|---|---|---|---|---|
| Norteamérica | 38 al 40% | 5,6% | Líder del mercado | Alta prevalencia de diabetes, adopción madura de la dieta keto, sólida infraestructura de venta al por menor de productos saludables |
| Europa | ~28% | 4,5% | Fuerte | Impuestos al azúcar en el Reino Unido y la UE, presión gubernamental para la reformulación, recomendaciones de salud dental |
| Asia-Pacífico | ~20% | 8,73% | Crecimiento más rápido | Urbanización creciente, clase media en expansión, 1.310 millones de casos de diabetes proyectados para 2050 |
| Oriente Medio | ~7% | ~7% | Oportunidad premium | Mayor prevalencia de diabetes del mundo, patrones de consumo de lujo, cultura de regalo |
| América Latina y África | ~5% | ~6% | Emergente | Urbanización, mejora de la infraestructura minorista, creciente concienciación sobre la salud en los centros urbanos |
Fuentes: Grand View Research, Mordor Intelligence, Deep Market Insights. Las cifras de cuota regional son aproximadas y reflejan estimaciones consensuadas entre 2024 y 2026.
Norteamérica: El líder del mercado
Norteamérica posee aproximadamente entre el 38 y el 40% del mercado mundial de confitería sin azúcar, la mayor cuota regional del mundo. Solo Estados Unidos representa 495,8 millones de dólares en 2024, con una proyección de crecimiento del 5,6% anual (CAGR) hasta 2034, lo que supone una oportunidad absoluta de 361,9 millones de dólares durante ese periodo.
EE. UU. se beneficia de una infraestructura de venta al por menor de productos saludables madura, una gran concienciación sobre la salud, una adopción generalizada de la dieta keto y una de las tasas de prevalencia de diabetes más altas del mundo desarrollado. El comercio electrónico, las cajas de aperitivos por suscripción y las marcas de salud especializadas han obtenido una importante cuota de mercado. La expansión de formatos estacionales sin azúcar para Pascua, Halloween y Navidad también ha abierto nuevas oportunidades de regalo.
Europa: Crecimiento impulsado por la regulación
Europa ocupa una segunda posición sustancial a nivel mundial. El Reino Unido, Alemania, los Países Bajos y los países nórdicos son los principales centros de demanda. A diferencia de Norteamérica, donde el crecimiento está impulsado principalmente por el consumidor, el crecimiento europeo está cada vez más impulsado por la regulación: los impuestos sobre el azúcar, las reformas en el etiquetado frontal de los envases y las campañas gubernamentales respaldadas por la OMS están empujando tanto a los fabricantes como a los consumidores hacia la reducción del azúcar.
Tanto la Unión Europea como la Federación Dental Mundial respaldan los chicles sin azúcar por sus beneficios para la salud oral, lo que crea un catalizador de demanda adicional más allá del control de peso y la diabetes. El mercado británico es especialmente activo, con una creciente demanda por parte de personas con diabetes, seguidores de la dieta keto y padres que buscan opciones de snacks con menos azúcar para sus hijos.
Asia-Pacífico: La región de mayor crecimiento
Asia-Pacífico avanza a una tasa de crecimiento anual compuesto (CAGR) del 8,73% hasta 2030, casi el doble de la media mundial. Con la creciente urbanización, el aumento de los ingresos de la clase media y una proyección de 1.310 millones de casos de diabetes para 2050, los fundamentos de la demanda son extraordinarios.
Japón, Corea del Sur, India y Australia son los mercados más desarrollados de la región. China está creciendo rápidamente. Los productos premium sin azúcar de marcas europeas obtienen importantes precios superiores en esta región, donde la "calidad importada" tiene un fuerte atractivo para el consumidor. La cultura del regalo de la región también apoya los formatos de confitería premium sin azúcar, especialmente en las principales ocasiones estacionales.
Oriente Medio: La oportunidad premium
Oriente Medio, especialmente los Emiratos Árabes Unidos, Arabia Saudí y Catar, muestra una notable demanda de chocolate premium sin azúcar. Las poblaciones de altos ingresos, los hábitos de consumo de lujo y algunas de las tasas de prevalencia de diabetes más altas del mundo (cerca del 20% de los adultos en los estados del Golfo) crean una combinación única de necesidad médica y capacidad de gasto.
La fuerte cultura del regalo de la región y la preferencia por la confitería de alta calidad hacen que las cajas y surtidos de chocolate sin azúcar de alta calidad estén bien posicionados. África, aunque en una fase de desarrollo más temprana, se está urbanizando rápidamente y mejorando su infraestructura minorista, lo que crea oportunidades significativas a largo plazo para las marcas que establecen su presencia desde el principio.
¿Quién compra confitería sin azúcar? Perfiles de consumidor en 2026
Entender quién compra realmente confitería sin azúcar y qué les motiva es esencial tanto para las marcas como para los minoristas. El mercado es considerablemente más diverso de lo que la mayoría de la gente supone.
| Perfil de consumidor | Necesidad principal | Qué suelen comprar | Principal factor de compra |
|---|---|---|---|
| Consumidores con diabetes | Control de la glucosa en sangre | Chocolates, caramelos y galletas SF | Etiquetado fiable, cifras de azúcar verificadas |
| Seguidores de la dieta keto y baja en carbohidratos | Mantener la cetosis nutricional | Chocolate negro, gominolas, barquillos | Recuento de carbohidratos netos, transparencia del etiquetado |
| Adultos preocupados por el peso | Control de calorías | Aperitivos de porciones controladas, barritas de chocolate | Un dulce sin azúcar, recuento de calorías en el envase |
| Millennials y Gen Z preocupados por la salud | Alimentación limpia, transparencia de ingredientes | Chocolates premium, gamas NAS | Edulcorantes naturales, etiquetas limpias, abastecimiento ético |
| Entusiastas del fitness | Apoyo al entrenamiento y la composición corporal | Barritas y galletas SF enriquecidas con proteínas | Bajo contenido en azúcar, perfil nutricional funcional |
| Padres | Opciones más saludables para los niños | Gominolas SF, botones de chocolate, barquillos | Reducir la ingesta infantil de azúcar, abordar la preocupación por la obesidad |
| Consumidores con prediabetes | Reducción proactiva de azúcar | Chocolates NAS, galletas con azúcar reducido | Consejo médico, control proactivo del azúcar |
Perfiles de consumidor recopilados a partir de estudios de consumo de Mordor Intelligence, Market.us, Grand View Research y Persistence Market Research, 2025 a 2026.
Un dato importante: el 25,1% de los niños y el 41,4% de los adultos consumen ahora regularmente edulcorantes bajos en calorías de alguna forma (Market.us). Esto no es un nicho. La confitería sin azúcar ha logrado una penetración significativa en el mercado de masas entre los consumidores preocupados por la salud y seguirá ampliándose a medida que crezca la concienciación.
Comparación de edulcorantes: ¿Qué hay dentro de tu chocolate sin azúcar?
Los consumidores de 2026 son más expertos en ingredientes que cualquier generación anterior. Aquí tienes una guía en lenguaje sencillo sobre los edulcorantes clave que se encuentran en la confitería sin azúcar y lo que significa cada uno para la salud, el sabor y la respuesta glucémica.
Polioles (alcoholes de azúcar): La base de la mayoría de la confitería sin azúcar
Los polioles son la familia de edulcorantes más utilizados en chocolates y galletas sin azúcar. El cuerpo los absorbe parcialmente, lo que contribuye con menos calorías que el azúcar y produce una subida de glucosa en sangre más baja y lenta que el azúcar.
| Poliol | Índice glucémico (IG) | Dulzor relativo frente al azúcar | Propiedad clave | Productos comunes |
|---|---|---|---|---|
| Maltitol | ~35 | 75% | Excelentes propiedades de fusión del cacao, ampliamente disponible | Barritas de chocolate, productos recubiertos |
| Eritritol | 0 a 1 | 60 a 70% | Casi cero calorías, impacto digestivo mínimo | Chocolates premium, productos keto |
| Xilitol | 7 a 13 | 100% | Iguala al azúcar en dulzor, popular en chicles | Chicles, mentas, dulces dentales |
| Sorbitol | 9 | 60% | Rentable, ampliamente utilizado en caramelos duros | Caramelos duros, caramelos hervidos |
| Isomalt | 2 | 45 a 60% | Estable al calor, bueno para confitería dura | Caramelos hervidos, piruletas |
Fuentes: Healthline, Diet Doctor, Mayo Clinic. Los valores del IG son cifras de referencia y pueden variar según el producto individual y el contexto de consumo.
Consumir cantidades muy grandes de polioles puede causar un efecto laxante en algunas personas. Las etiquetas de los productos llevan un aviso por esta razón. En tamaños de porción normales esto no es una preocupación práctica, pero la concienciación sobre las porciones sigue siendo importante, especialmente para los nuevos consumidores de productos sin azúcar.
Edulcorantes de origen vegetal: La elección natural
- Stevia se deriva de la planta Stevia rebaudiana y aporta dulzor mediante glucósidos de esteviol. Tiene un índice glucémico de cero. La FDA clasifica los extractos de stevia de alta pureza como "Generalmente Reconocidos como Seguros" (GRAS). Es de 200 a 300 veces más dulce que el azúcar y cada vez más la primera opción para productos de etiqueta limpia.
- Fruta del monje (luo han guo) contiene compuestos naturales llamados mogrósidos que proporcionan dulzor sin afectar a la glucosa en sangre. Su IG es cero. Es más caro que otros edulcorantes, razón por la cual aparece más a menudo en gamas de productos premium.
- Alulosa es un azúcar raro que se encuentra de forma natural en pequeñas cantidades en higos y pasas. Tiene un IG de aproximadamente 1. Su disponibilidad está creciendo, especialmente en el mercado estadounidense.
Confitería sin azúcar frente a la tradicional: Comparación completa
| Factor | Confitería tradicional | Confitería sin azúcar |
|---|---|---|
| Contenido de azúcar añadido | De 20 a 60g por 100g (típico) | 0g de azúcar añadido (menos de 0,5g por porción según la definición de la FDA) |
| Impacto glucémico | Alto, aumento significativo de la glucosa en sangre | Subida más baja y lenta que el azúcar con formulaciones de polioles o edulcorantes vegetales |
| Calorías por 100g | De 400 a 550 kcal (típico) | De 300 a 490 kcal según el producto |
| Salud dental | Dañino, promueve la caries dental | Los polioles no son azúcares |
| Precio premium | Más bajo, ingredientes básicos | Aproximadamente entre un 20 y un 40% más alto debido a los edulcorantes especiales |
| Tasa de crecimiento del mercado | CAGR del 2,95 a 3,2% (2026 a 2034) | CAGR del 4,2 a 9,6% según el segmento |
| Alineación con las tendencias del consumidor | Bajo presión por las campañas de reducción de azúcar | Fuertemente alineado con los grupos demográficos de salud, dieta keto y diabetes |
| Entorno normativo | Gran presión por los impuestos al azúcar y mandatos de etiquetado | Favorecido por los objetivos gubernamentales de reducción de azúcar |
Comparación basada en datos agregados de informes de mercado de Grand View Research, Mordor Intelligence, directrices de la FDA e informes del mercado de confitería de Future Market Insights, 2025 a 2026.
Desafíos y restricciones en el mercado de la confitería sin azúcar
Una imagen completa del mercado requiere una descripción honesta de los obstáculos junto con los vientos a favor. El mercado de la confitería sin azúcar se enfrenta a varios retos estructurales que los fabricantes y minoristas deben sortear.
Percepción del sabor y la textura
A pesar de los avances sustanciales en la tecnología de edulcorantes, la percepción del consumidor sigue siendo un reto. Muchos compradores siguen asociando "sin azúcar" con un sabor inferior, una asociación arraigada en productos de primera generación que no eran tan apetecibles según los estándares actuales. Superar esto requiere una mejor formulación del producto, programas de degustación activos y una narración auténtica del consumidor, no solo marketing basado en declaraciones.
Coste de los edulcorantes alternativos
Los edulcorantes naturales de alta calidad, como el eritritol, la stevia y la fruta del monje, son significativamente más caros que la sacarosa. Este coste se traslada a los precios de venta al por menor. Los productos sin azúcar suelen tener un precio superior de entre un 20 y un 40% respecto a sus equivalentes convencionales, lo que crea una barrera en los mercados sensibles al precio y con consumidores que aún no están motivados por una necesidad de salud específica.
Complejidad normativa
Lo que puede y no puede etiquetarse como "sin azúcar" varía según la jurisdicción. Los mercados de la UE, EE. UU., Reino Unido y Asia-Pacífico operan bajo diferentes normas de etiquetado, listas de edulcorantes permitidos y regulaciones de declaraciones de salud. Las marcas globales deben navegar por un complejo mosaico de requisitos de cumplimiento, lo que añade costes y tiempo de comercialización a las estrategias de entrada en el mercado.
Ideas erróneas de los consumidores sobre el contenido calórico
Una parte de los consumidores, especialmente aquellos que no están motivados por la diabetes u objetivos dietéticos específicos, asumen erróneamente que "sin azúcar" significa automáticamente "bajo en calorías" o "come tanto como quieras". El chocolate sin azúcar puede seguir siendo denso en calorías porque el contenido de grasa y proteína de la manteca de cacao y los lácteos sigue siendo similar al chocolate convencional. La comunicación nutricional clara y precisa es una responsabilidad continua para toda la categoría.
Oportunidades para minoristas y compradores B2B
Para supermercados, tiendas de alimentación saludable, minoristas de nutrición para gimnasios, plataformas online y distribuidores internacionales, el mercado de la confitería sin azúcar representa una de las mayores oportunidades de crecimiento de la categoría en el comercio minorista de alimentación actual.
- Las secciones dedicadas de estanterías sin azúcar están superando a la confitería general por SKU en los minoristas orientados a la salud, especialmente en el Reino Unido, Alemania y Escandinavia.
- Los canales online D2C y de marketplace están creciendo a una CAGR superior al 11%, un área donde los consumidores preocupados por la salud superan significativamente a la población general.
- Los formatos de regalo estacionales, como Pascua, Navidad, Eid y Diwali, representan una oportunidad infrautilizada para las gamas de regalo premium sin azúcar tanto en canales minoristas como B2B.
- Los canales de gimnasios, farmacias y venta al por menor en viajes son ajustes de distribución naturales para formatos de snacks sin azúcar, especialmente barritas, porciones individuales y chocolates de tamaño bocado.
- El servicio de alimentación B2B, incluyendo aerolíneas, hoteles y catering corporativo, especifica cada vez más opciones sin azúcar para acomodar a los clientes con diabetes y otras necesidades dietéticas.
- Las oportunidades de marca privada (private label) existen para los minoristas que buscan capturar el margen de la categoría en un segmento de rápido crecimiento sin fragmentar su base de proveedores.
Un proveedor de confitería sin azúcar que ofrece productos verificados en chocolates, galletas, barquillos, pasteles, gominolas, caramelos duros, cremas para untar y barritas de desayuno permite a los minoristas crear una sección sin azúcar creíble y completa a través de una única relación con el proveedor. Esto reduce drásticamente la complejidad de crear la gama y garantiza estándares de etiquetado coherentes en todos los productos.
Cómo encaja Diablo Sugar Free en este mercado
Diablo Sugar Free es una marca creada específicamente para servir a todos los segmentos de este mercado en crecimiento. Con 91 productos en 10 categorías de confitería, la gama cubre toda la amplitud de lo que buscan los consumidores de confitería sin azúcar.
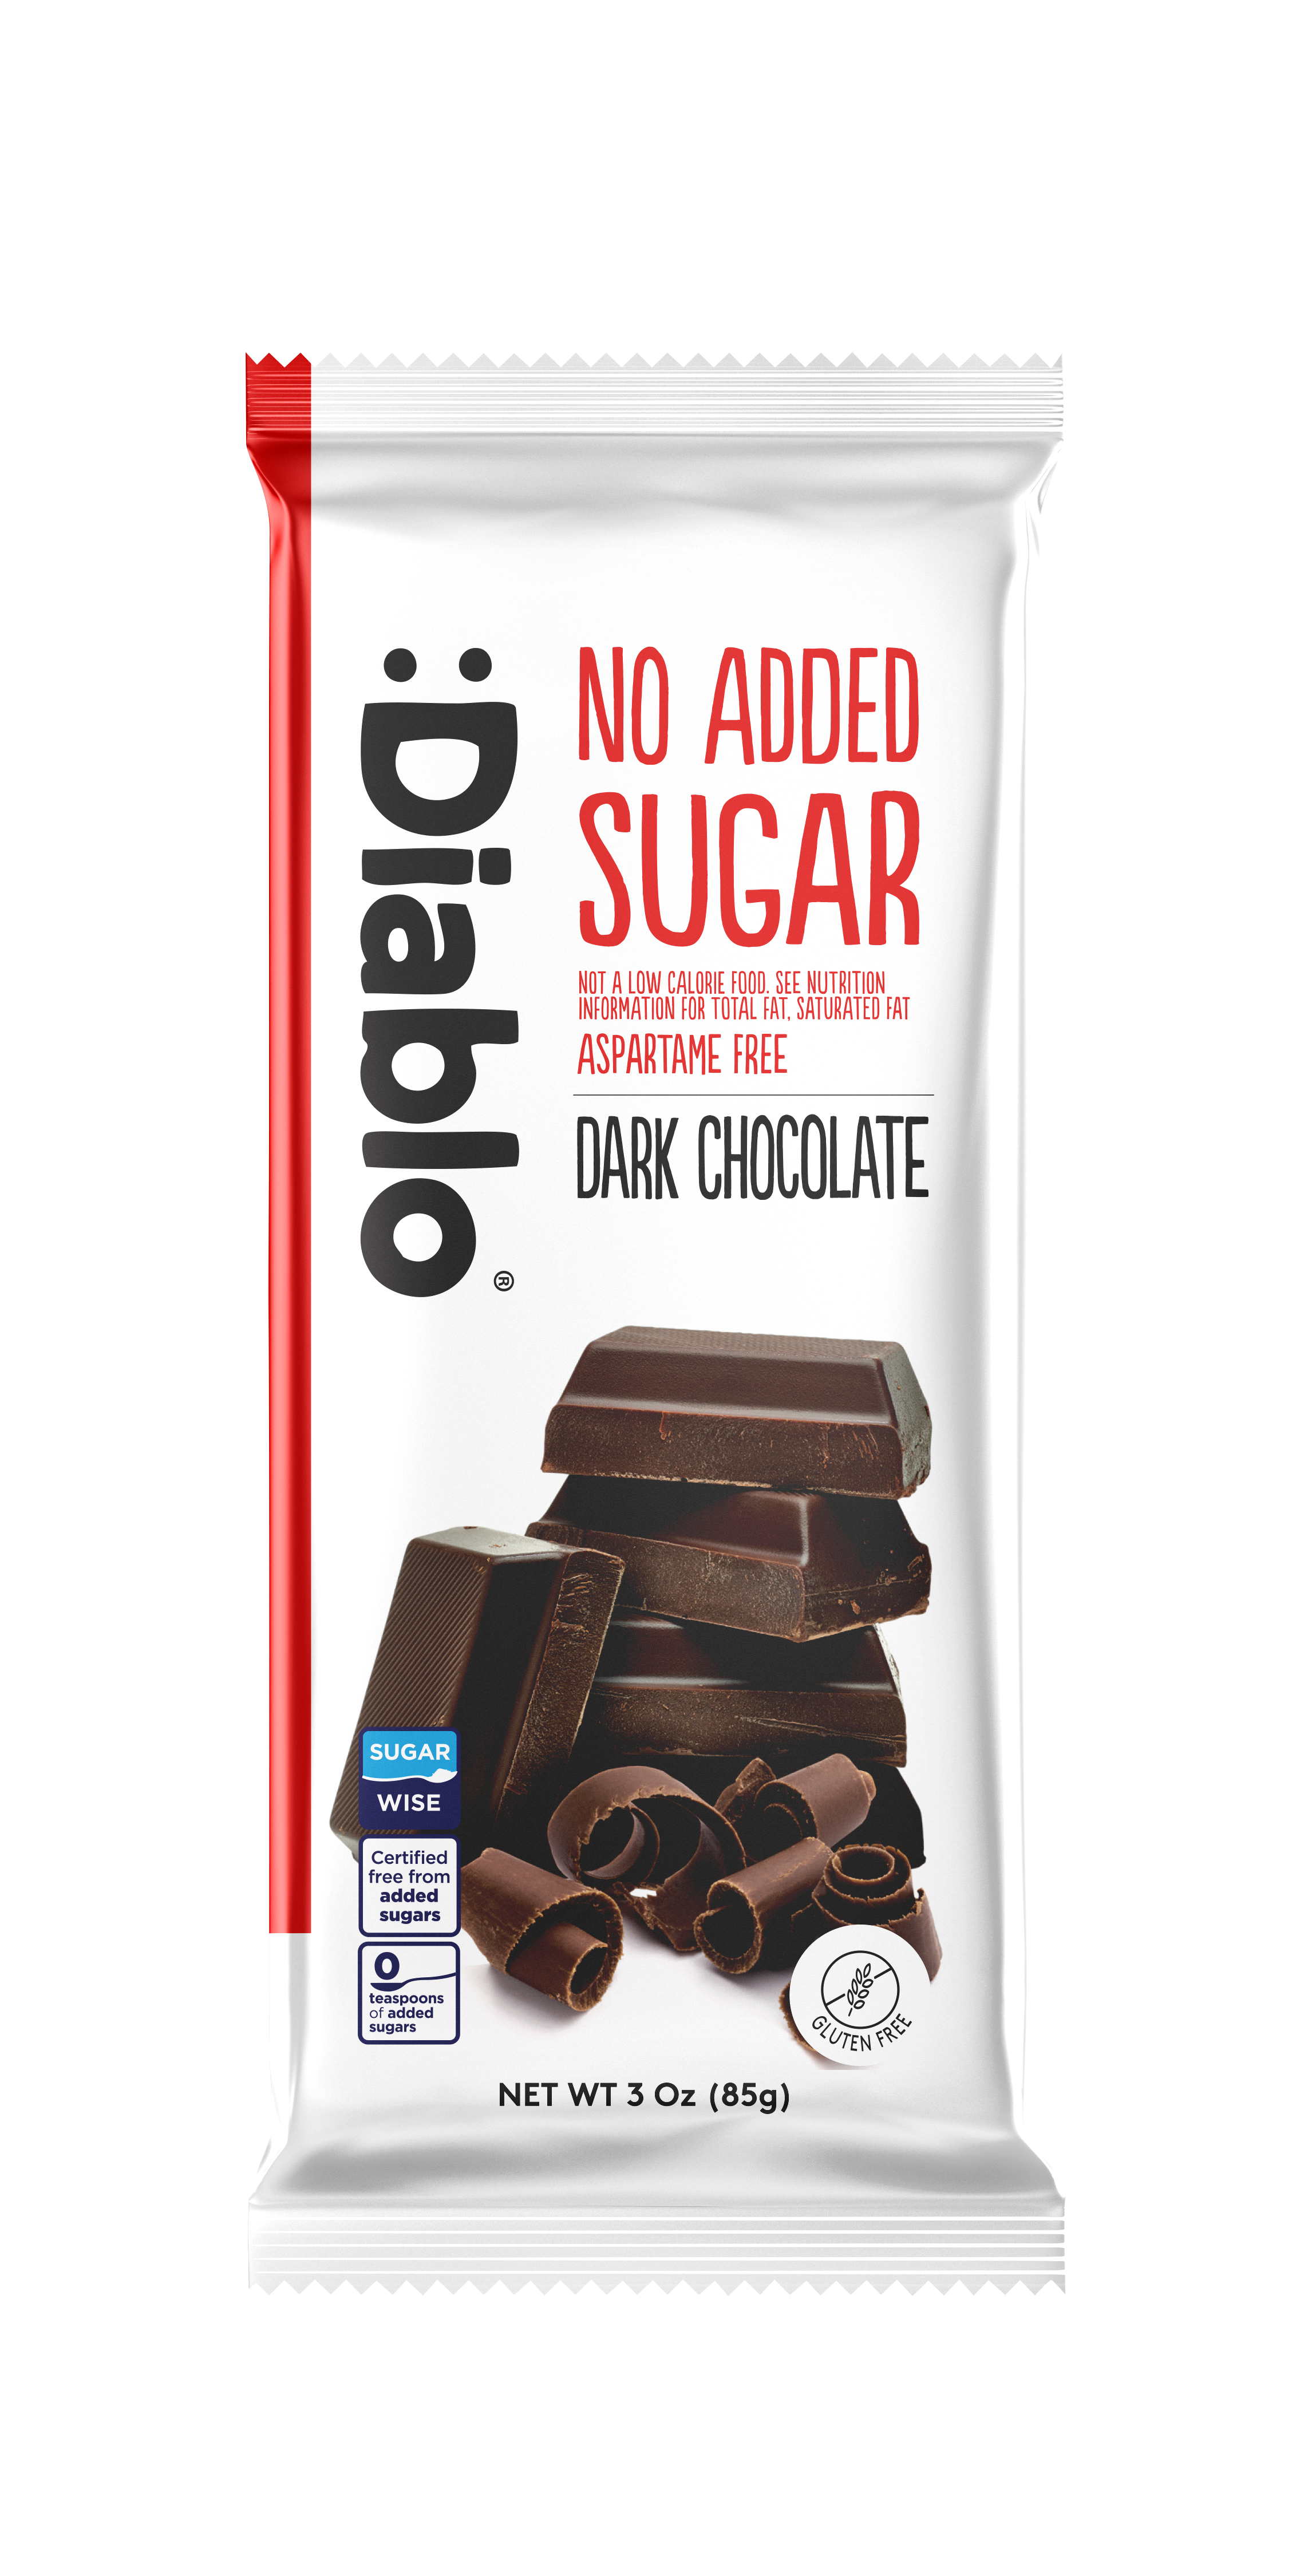
La gama de productos abarca chocolates, incluyendo el Diablo NAS 80% Chocolate Negro 75g, Diablo SF Chocolate Negro 85g, Diablo NAS Chocolate con Leche 85g y la Diablo NAS Caja de Bombones de Lujo 142g; pasando por galletas como las Diablo SF Galletas con Pepitas de Chocolate 130g, Diablo NAS Galletas de Mantequilla 135g y Diablo NAS Galletas de Almendra 145g; barquillos incluyendo el Diablo NAS Barquillos de Chocolate con Leche Rellenos de Crema 150g; gominolas incluyendo Diablo SF Ositos de Goma 75g y Diablo SF Gotas de Goma 75g; y barritas de desayuno en nueve variedades dentro de las gamas de barritas de muesli NAS y barritas de muesli con yogur.
La gama se basa en edulcorantes polioles (alcoholes de azúcar): el consumo de alimentos que contienen maltitol en lugar de azúcar induce un menor aumento de la glucosa en sangre después de su consumo en comparación con los alimentos que contienen azúcar (registro de declaraciones nutricionales y de salud de GB). Los productos llevan la declaración de Sin Azúcar (SF) o Sin Azúcar Añadido (NAS), aplicada siempre correctamente en función de los datos nutricionales verificados del Certificado de Análisis. La gama abarca desde formatos asequibles para el día a día hasta formatos de caja de regalo premium, satisfaciendo tanto la demanda del mercado de masas como la del segmento premium.
Diablo Sugar Free suministra a supermercados, tiendas de alimentos saludables, plataformas de alimentación online, tiendas de nutrición para gimnasios y distribuidores internacionales. La gama ofrece una cobertura completa de la categoría en todos los principales segmentos de confitería sin azúcar, con datos nutricionales verificados en formato UE en cada producto. Contacte con nuestro equipo comercial para hablar sobre la gama, los precios y las opciones de distribución.
Comprar Chocolates Diablo


Comprar la Gama Completa Diablo


Preguntas Frecuentes
El mercado mundial de confitería sin azúcar está valorado en aproximadamente 2.430 a 2.640 millones de USD en 2025 a 2026, dependiendo del alcance del estudio. El mercado más amplio de alimentos y bebidas sin azúcar, que incluye la confitería como un segmento, está valorado en 67.500 millones de USD en 2025. El submercado del chocolate sin azúcar específicamente está valorado entre 3.150 millones y 3.330 millones de USD en 2025 a 2026. La industria general de la confitería, incluyendo productos azucarados, está valorada en 344.800 millones de USD en 2026.
El segmento de chocolate premium sin azúcar es el nivel de más rápido crecimiento, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9,6% de 2025 a 2033 (Straits Research). Entre las categorías de productos, el chocolate 100% sin azúcar posee aproximadamente el 58% de la cuota de mercado del chocolate sin azúcar. Por canal de distribución, la venta al por menor online y directa al consumidor (D2C) es la de más rápido crecimiento con una CAGR del 11,27% hasta 2030 (Mordor Intelligence). Por región, Asia-Pacífico lidera el crecimiento con una CAGR del 8,73% hasta 2030.
Diferentes empresas de investigación reportan cifras ligeramente diferentes dependiendo de su metodología y alcance. El rango de consenso es una CAGR del 4,2 al 5,4% para el mercado principal de confitería sin azúcar hasta 2030 a 2034. El segmento de dulces y chocolates sin azúcar muestra una CAGR mayor del 7,5%. El segmento de chocolate premium sin azúcar lidera con una CAGR del 9,6%. El mercado de confitería convencional más amplio, en comparación, crece solo a una CAGR del 2,95 al 3,2%, lo que convierte a los productos sin azúcar en una categoría significativamente superior.
Norteamérica, liderada por EE. UU., posee la mayor cuota regional con un 38 a 40% a nivel mundial. EE. UU. por sí solo representa 495,8 millones de USD en 2024. En Europa, Reino Unido, Alemania, Países Bajos y las naciones nórdicas son los principales mercados de demanda. En Asia-Pacífico, Japón, Corea del Sur, Australia e India son los más desarrollados. Oriente Medio, particularmente los EAU, Arabia Saudita y Qatar, muestra algunas de las demandas per cápita de productos premium más fuertes a nivel mundial, impulsadas por la alta prevalencia de diabetes y los patrones de consumo de lujo.
Los edulcorantes más comunes en la confitería sin azúcar son: maltitol (un poliol ampliamente utilizado en chocolate por sus excelentes propiedades de fusión, IG aproximadamente 35), eritritol (poliol de casi cero calorías preferido en productos premium), xilitol (poliol con beneficios para la salud dental, común en chicles y caramelos de menta), stevia (edulcorante natural de origen vegetal con IG cero, de 200 a 300 veces más dulce que el azúcar), extracto de fruta del monje (natural, cero calorías, posicionamiento premium) y sucralosa (edulcorante artificial utilizado en algunos productos de menor coste). Muchos productos utilizan sistemas de edulcorantes mezclados para optimizar el sabor, la textura y el coste. Los productos de Diablo Sugar Free utilizan sistemas de edulcorantes a base de polioles.
Tres factores estructurales están impulsando la brecha: primero, la epidemia mundial de diabetes con 830 millones de personas viviendo con la condición y millones más con prediabetes; segundo, la intervención a nivel gubernamental a través de impuestos al azúcar en más de 54 países y el etiquetado obligatorio en la parte frontal del envase que resalta el contenido de azúcar; y tercero, la adopción de dietas bajas en carbohidratos y cetogénicas por parte de decenas de millones de consumidores que necesitan activamente opciones de confitería sin azúcar. Juntas, estas fuerzas crean una demanda sostenida a largo plazo de la que la confitería convencional no se beneficia.
La confitería sin azúcar contiene como máximo 0,5 gramos de azúcar por porción bajo la definición de la FDA, y el consumo de alimentos que contienen maltitol en lugar de azúcar induce un menor aumento de la glucosa en sangre después de su consumo en comparación con los alimentos que contienen azúcar (registro de declaraciones nutricionales y de salud de GB). Cualquier persona que controle su diabetes aún debe verificar la etiqueta nutricional completa, incluidos los carbohidratos totales, mantener porciones sensatas y discutir los cambios en la dieta con su proveedor de atención médica o dietista registrado. Sin azúcar no significa cantidades ilimitadas.
Los productos de Diablo Sugar Free están disponibles directamente desde nuestra tienda online con entrega en toda Europa y más allá. La gama también se encuentra en supermercados seleccionados, tiendas de alimentos saludables y minoristas especializados. Para consultas B2B, mayoristas y de distribución internacional, contacte con nuestro equipo comercial. Nuestra gama completa de 91 productos sin azúcar en chocolates, galletas, barquillos, pasteles, gominolas, barritas de desayuno, cremas para untar y dulces está siempre disponible online.
Referencias y Fuentes
- Grand View Research. Tamaño y previsión del mercado de confitería sin azúcar, 2024 a 2030. grandviewresearch.com
- Fact.MR. Estadísticas del mercado de confitería sin azúcar, 2024 a 2034. factmr.com
- IMARC Group. Análisis del mercado de confitería sin azúcar, 2025 a 2033. imarcgroup.com
- Mordor Intelligence. Mercado de alimentos y bebidas sin azúcar, 2025 a 2030. mordorintelligence.com
- Persistence Market Research. Análisis de cuota de mercado y tendencias de la confitería sin azúcar, 2025 a 2032. persistencemarketresearch.com
- Future Market Insights. Valor de la industria de la confitería 2026; Mercado de dulces sin azúcar, 2025 a 2035. futuremarketinsights.com
- Deep Market Insights. Informe de investigación del mercado de chocolate sin azúcar, 2026 a 2031. deepmarketinsights.com
- Straits Research. Mercado de chocolate premium sin azúcar, 2025 a 2033. straitsresearch.com
- Market Research Future. Mercado mundial de chocolate sin azúcar, 2025 a 2034. marketresearchfuture.com
- Verified Market Reports. Mercado de dulces y chocolate sin azúcar, 2026 a 2034. verifiedmarketreports.com
- Market.us. Informe del mercado de snacks sin azúcar, 2025 a 2034. market.us
- Organización Mundial de la Salud. Datos globales de prevalencia de diabetes, 1990 a 2022. who.int
- FDA. Estándares de etiquetado sin azúcar y clasificación GRAS para edulcorantes. fda.gov
- CDC. Datos de prevalencia de obesidad infantil y adolescente. cdc.gov
- DataM Intelligence. Mercado mundial de dulces, 2025 a 2033. datamintelligence.com
Comprar la Gama Completa de Diablo Sugar Free
91 productos sin azúcar en chocolates, galletas, barquillos, pasteles, gominolas, barritas de desayuno, cremas para untar y dulces. Formulado con edulcorantes de polioles. Sin azúcar añadido. Información nutricional verificada en cada producto. Hecho para todos los que se niegan a renunciar a los dulces momentos de la vida.
Comprar Diablo Sugar Free AhoraSin azúcar añadido. Endulzado con polioles. Dulzura real, hecha correctamente.